¿Qué tiene que ver el gas natural con los precios de la comida?
Antes de llegar a una tortilla, una fruta o un plato de arroz, parte de la energía pasa por una fábrica de fertilizantes. Esa conexión ayuda a explicar por qué un conflicto lejano puede aumentar la presión sobre el campo mexicano.
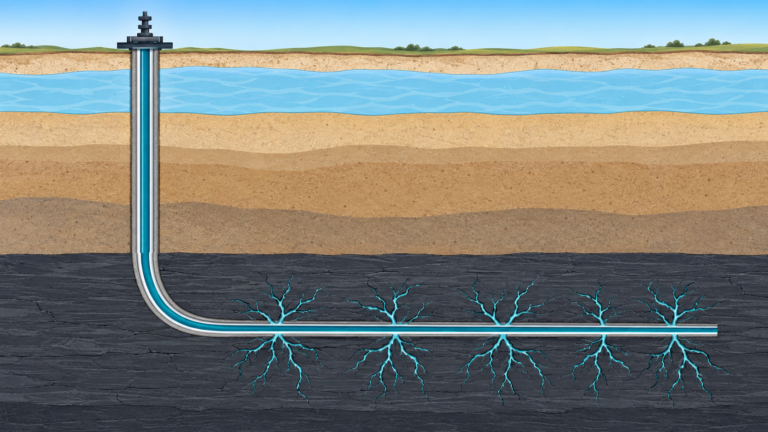
El gas natural participa en una etapa que casi nunca vemos al comprar comida: la fabricación de nutrientes para los cultivos. Cuando su suministro se interrumpe o su precio sube, producir algunos fertilizantes puede resultar más costoso. El agricultor enfrenta entonces una decisión: pagar más, reducir otros gastos o aplicar menos nutrientes. Si ese problema se prolonga, puede afectar los rendimientos y presionar los precios de los alimentos. 3
Una historia que empezó con la necesidad de alimentar a más personas
Mucho antes de las grandes plantas químicas, la agricultura aprovechaba estiércol, restos orgánicos y guano para devolver nutrientes al suelo. La expansión agrícola también impulsó el comercio de minerales fertilizantes. El salto industrial llegó al conseguir que el nitrógeno del aire pudiera convertirse, a gran escala, en un compuesto aprovechable para fabricar abonos.
Fritz Haber desarrolló la síntesis de amoniaco y Carl Bosch encabezó su adaptación industrial. En 1913 entró en operación la planta de Oppau, en Alemania. El proceso Haber-Bosch permitió combinar nitrógeno e hidrógeno bajo condiciones controladas de presión y temperatura. Con ello, la producción de nutrientes dejó de depender exclusivamente de los depósitos naturales de nitratos y de los abonos orgánicos. 1
La tecnología se extendió durante el siglo XX y encontró en el gas natural una fuente conveniente de hidrógeno y energía. El vínculo actual entre gas y fertilizantes es resultado de esa evolución: el gas entra a la fábrica tanto como materia prima como combustible. Según la hoja de ruta de la Agencia Internacional de Energía (AIE), publicada en 2021, más de 70% del amoniaco mundial se producía mediante procesos basados en gas natural; una parte importante del resto utilizaba carbón. 2
Nitrogenados: el gas se convierte en materia prima
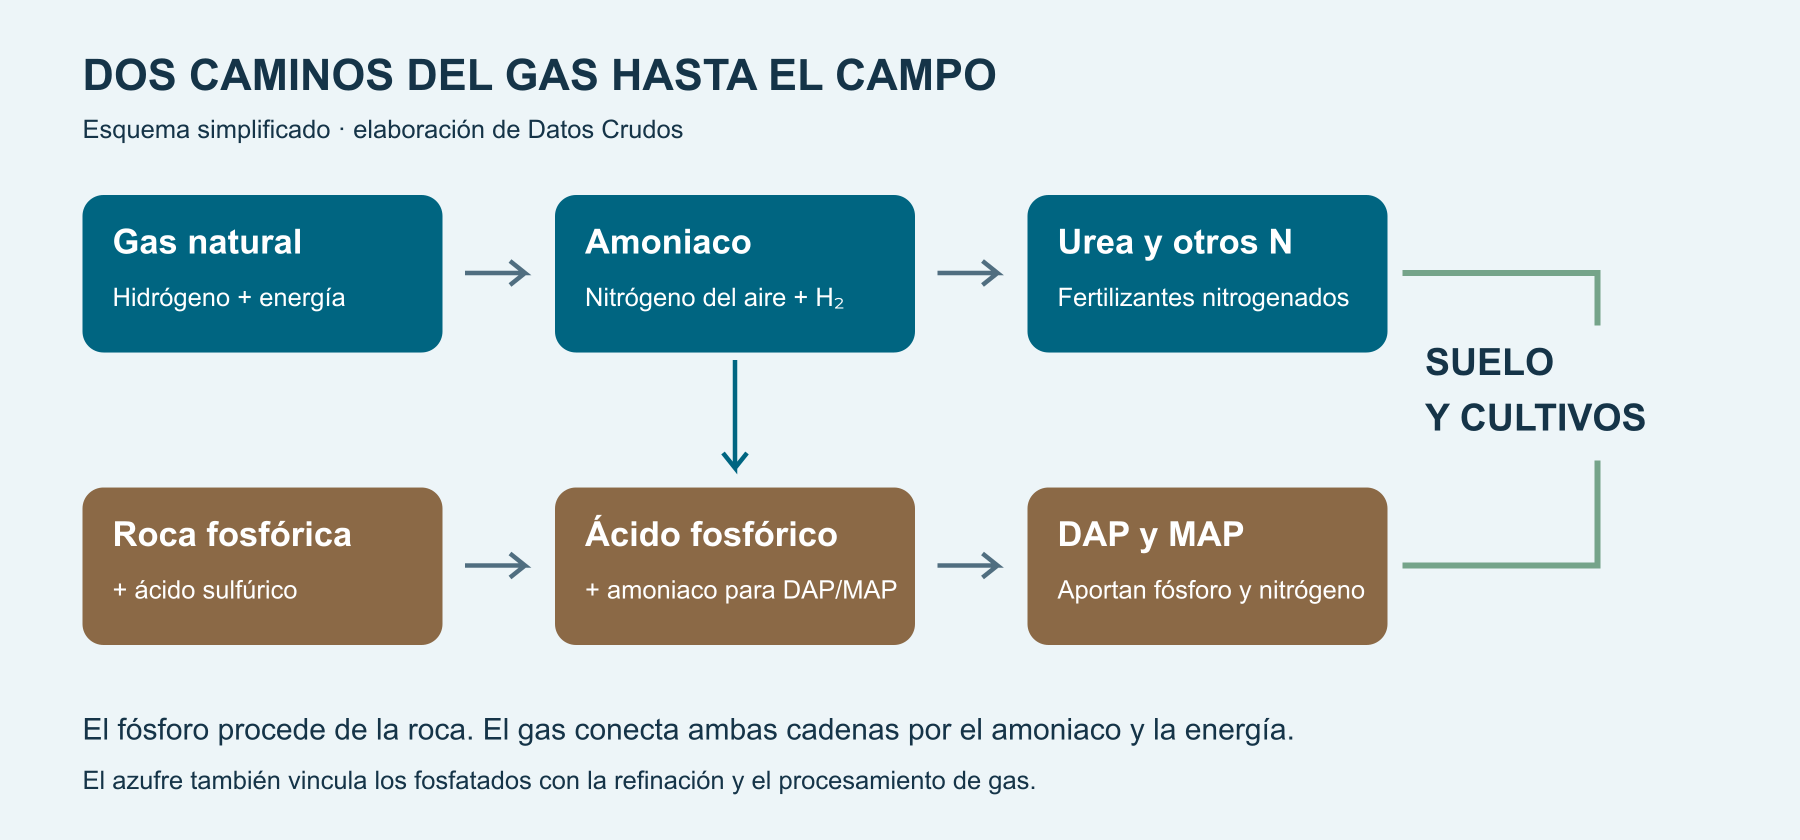
Las plantas necesitan nitrógeno, pero la mayoría de los cultivos no puede aprovechar directamente el abundante nitrógeno molecular del aire. La industria lo transforma primero en amoniaco. Para obtener el hidrógeno de esa reacción, la ruta más extendida procesa el metano del gas natural con vapor; además necesita energía para operar los equipos.
Del amoniaco se obtienen urea, nitrato de amonio y otros fertilizantes nitrogenados. La urea, por ejemplo, se fabrica a partir de amoniaco y dióxido de carbono. Por eso, una fábrica de urea depende del suministro de su precursor y de las condiciones económicas de producirlo. La AIE señaló en su análisis de 2022 que el gas frecuentemente representaba entre 70% y 80% del costo operativo de producir amoniaco y urea. Es una referencia industrial de aquel análisis, no una proporción aplicable al precio de cada alimento. 3
Fosfatados: roca, ácidos y una segunda conexión con el gas
El fósforo procede de la roca fosfórica. Para fabricar numerosos fertilizantes comerciales, esa roca se procesa con ácidos que permiten convertir su contenido en formas más aprovechables. En la ruta húmeda, el ácido sulfúrico permite obtener ácido fosfórico; este puede reaccionar con amoniaco para fabricar fosfato diamónico (DAP) y fosfato monoamónico (MAP). Ambos aportan fósforo y también nitrógeno. 5
Así, los fosfatados se conectan con el gas por el amoniaco que requieren DAP y MAP, y por la energía del proceso. Hay otro puente: buena parte del azufre industrial se recupera al refinar petróleo y procesar gas; ese azufre sirve para producir ácido sulfúrico. Una perturbación energética puede, por tanto, afectar varios insumos de la cadena fosfatada al mismo tiempo. Otros productos, como los superfosfatos, siguen rutas que no requieren incorporar amoniaco. 4, 5
México: del guano a los complejos petroquímicos
En 1943 se creó Guanos y Fertilizantes de México, Guanomex. Su trayectoria comenzó ligada al aprovechamiento y promoción de abonos y avanzó hacia la fabricación industrial. Durante las décadas siguientes, la expansión del riego, las semillas mejoradas y la tecnificación agrícola incrementó la importancia de contar con nutrientes a escala comercial. 6
En los años sesenta, Guanomex integró empresas del ramo. La articulación con Pemex fue clave: mientras la petrolera abastecía amoniaco y materias primas petroquímicas, las plantas de fertilizantes producían distintas formulaciones para el campo. En 1977, la integración de Fertilizantes Fosfatados Mexicanos dio paso a la denominación Fertilizantes Mexicanos, Fertimex. La estrategia de los setenta incluyó grandes instalaciones de urea, superfosfato triple, fosfato diamónico y fertilizantes complejos. 7
INEGI documenta que en noviembre de 1992 terminó la privatización de las plantas de Fertimex. La reorganización cambió la estructura empresarial y el papel del Estado. Las estadísticas posteriores muestran que la producción continuó bajo la nueva estructura: en 1997 se registraban alrededor de 2.42 millones de toneladas de nitrogenados y 0.73 millones de fosfatados, cifras preliminares. La pérdida de integración y los cambios posteriores de capacidad, inversión y abastecimiento deben analizarse por producto y por planta. 8, 9
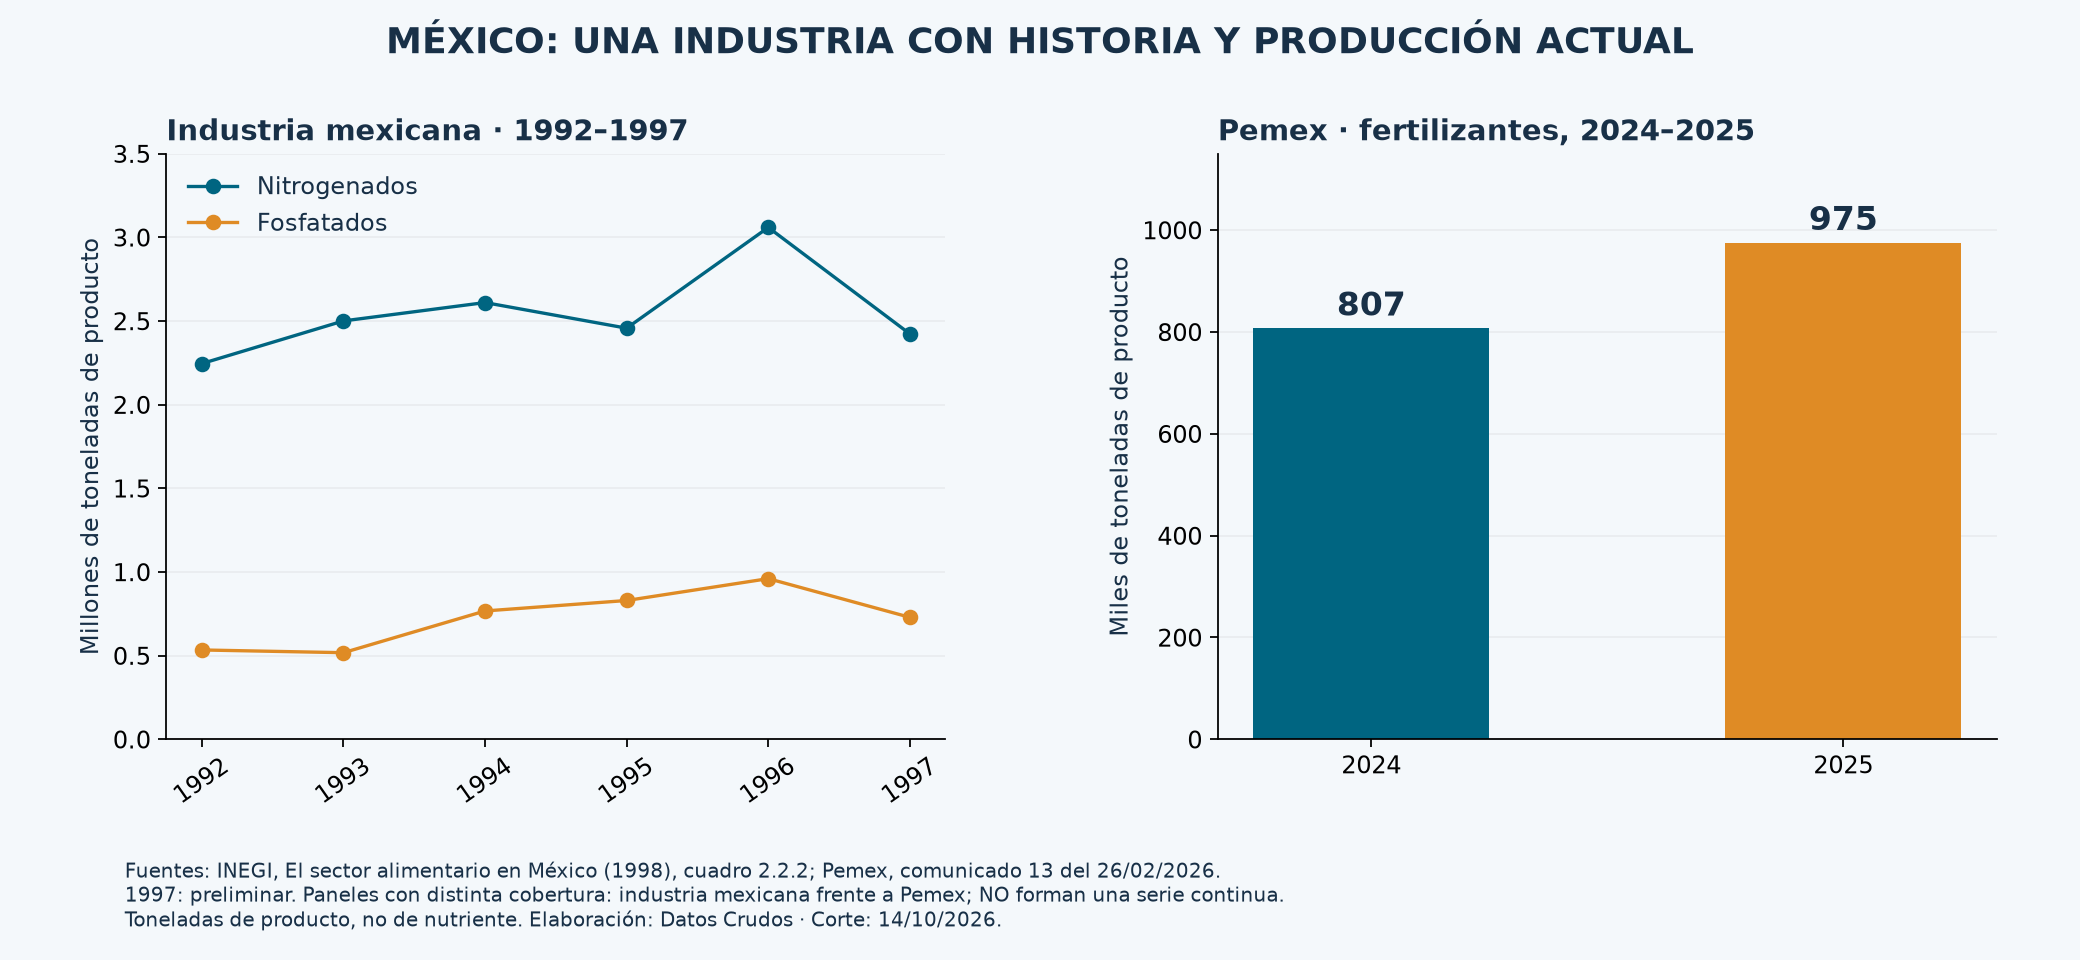
La producción nacional sigue siendo parte de la respuesta actual. Pemex informó 975 mil toneladas de fertilizantes en 2025, frente a 807 mil en 2024. Para 2026 anunció una meta de 558 mil toneladas de amoniaco. La meta es un objetivo, no un resultado anual ya alcanzado. Estos volúmenes corresponden a Pemex y no equivalen a toda la oferta mexicana ni demuestran, por sí solos, autosuficiencia. 10
Rusia: una potencia de fertilizantes dentro de un conflicto energético
La invasión rusa de Ucrania en 2022 golpeó una cadena que ya venía tensionada. FAO identificó a Rusia como el principal exportador de fertilizantes nitrogenados en 2021 y el segundo proveedor de potásicos y fosforados. Al mismo tiempo, Ucrania era un importante exportador agrícola. La guerra reunió, en una misma crisis, riesgos para la energía, los nutrientes y el comercio de granos. 11
El efecto se propagó por distintas vías: gas más caro, dificultades logísticas, restricciones comerciales y mayor incertidumbre. Algunas plantas europeas de nitrogenados redujeron o suspendieron temporalmente operaciones cuando el gas hizo menos rentable producir. A su vez, los compradores compitieron por suministros alternativos. La amenaza no exige que desaparezcan todas las exportaciones rusas: basta con que el suministro sea más caro, incierto o difícil de financiar y transportar. 3
Medio Oriente: del estrecho de Ormuz a la próxima siembra
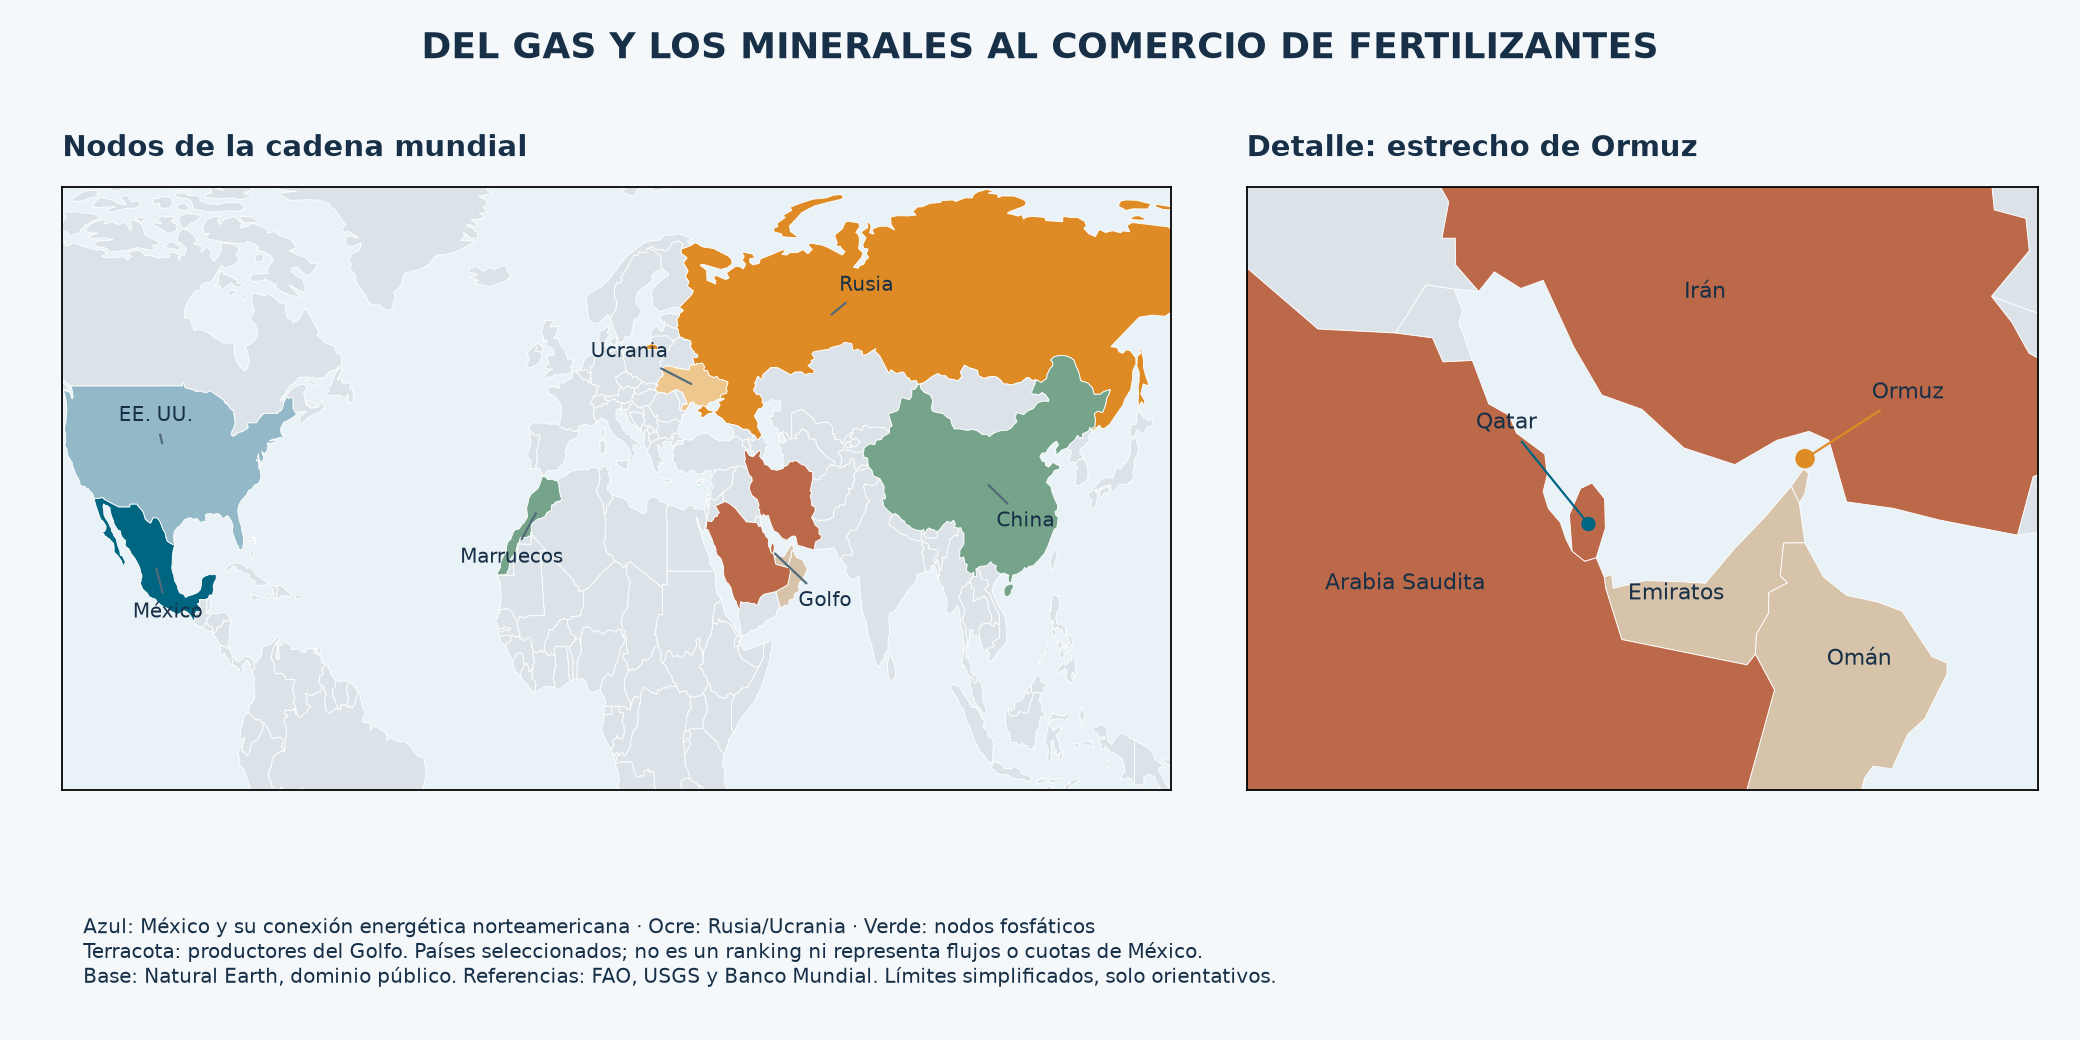
En 2026, el conflicto en Medio Oriente añadió presión sobre productores y rutas marítimas. En mayo, el Banco Mundial documentó interrupciones del comercio por Ormuz y paros en la producción de amoniaco en Irán y de urea, amoniaco y azufre en Qatar. Eso afecta tanto a los nitrogenados como a insumos empleados en la fabricación de fosfatados. 12
La concentración regional ayuda a entender el riesgo. En su declaración del 24 de septiembre de 2026, FAO situó al Golfo como proveedor de entre 30% y 35% de la urea mundial y de entre 20% y 30% del amoniaco; señaló además retrasos de entre 1.5 y 3 millones de toneladas mensuales de comercio de fertilizantes. Son estimaciones globales de esa declaración, no porcentajes de las importaciones mexicanas. 13
Las interrupciones pueden retrasar la llegada de nutrientes justo cuando deben aplicarse. El daño económico puede venir de una entrega tardía, de mayores fletes o seguros y de una fábrica parada, incluso antes de que cambie la producción anual de alimentos. El impacto en cosechas dependerá de la duración del conflicto, los inventarios y el calendario agrícola de cada región.
¿Cómo llega esa presión al precio de la comida?
- Sube el costo del insumo. El gas, el amoniaco, el azufre o el transporte encarecen el fertilizante.
- Se ajusta la decisión del agricultor. Paga más, busca financiamiento, cambia de producto o reduce la aplicación.
- Puede cambiar el rendimiento. Si faltan nutrientes donde se necesitaban, la cosecha puede ser menor. La respuesta varía con el suelo, el cultivo, el agua y la eficiencia de uso.
- La presión alcanza otras cadenas. Los granos también alimentan animales: un aumento de costos puede llegar a carne, huevo y lácteos, además de alimentos vegetales.
El traslado tiene tiempos y amortiguadores. Inventarios, contratos de compra, subsidios, tipo de cambio y oferta de otros países pueden suavizarlo o retrasarlo. El precio al consumidor también incorpora procesamiento, transporte, distribución y condiciones de competencia. Por eso, una subida de 20% en un fertilizante no equivale a una subida de 20% en la tortilla.
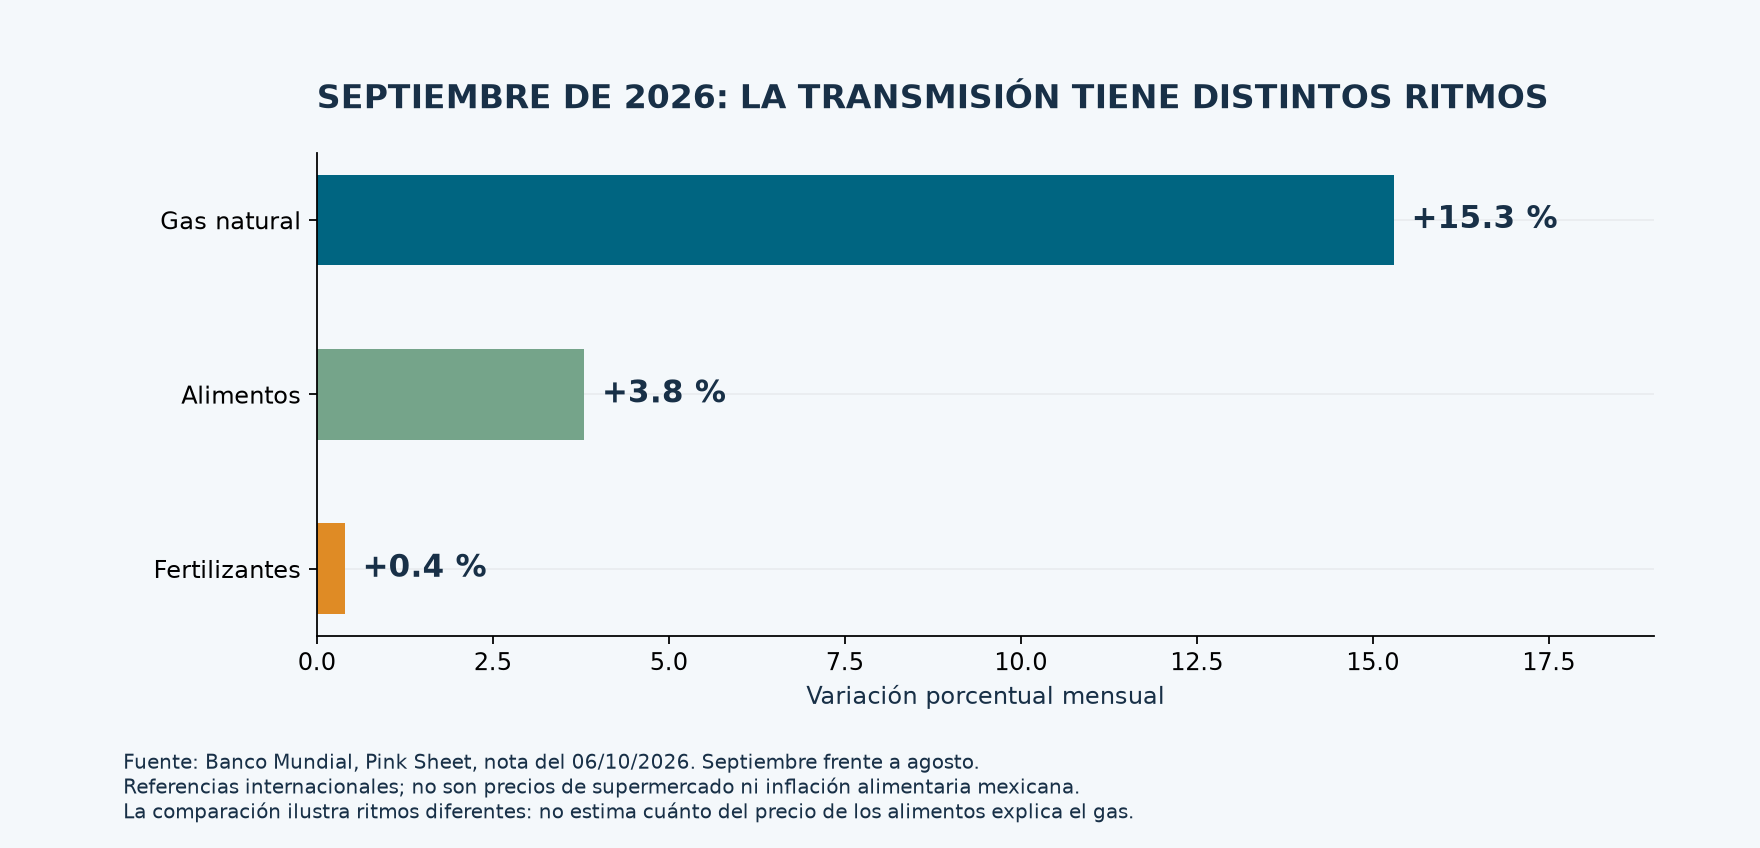
La lectura del Banco Mundial publicada el 6 de octubre ilustra esa transmisión con distintos ritmos: en septiembre el gas natural subió 15.3%, los alimentos 3.8% y los fertilizantes 0.4% frente a agosto. Los movimientos de un solo mes reflejan condiciones de oferta, demanda e inventarios diferentes; el vínculo productivo puede manifestarse a lo largo de varios ciclos. 14
Qué significa para México
México enfrenta la exposición de sus productores a los mercados internacionales de fertilizantes y, al mismo tiempo, la necesidad de asegurar gas y materias primas para sus plantas. La conexión energética con Estados Unidos puede ofrecer una fuente distinta de la del Golfo, pero el precio y la disponibilidad de fertilizantes se determinan en mercados que también responden a perturbaciones lejanas. Comprar a otro proveedor reduce ciertos riesgos logísticos; no elimina la presión mundial sobre los costos.
Una respuesta más resistente combina plantas confiables, abasto de gas, proveedores diversificados, almacenamiento y compras oportunas. En el campo, los análisis de suelo, la dosis adecuada y el momento correcto de aplicación permiten aprovechar mejor cada tonelada; aplicar más fertilizante del necesario desperdicia dinero y puede contaminar agua y suelo. Estas medidas pueden reducir vulnerabilidades, aunque no sustituyen los nutrientes que un cultivo realmente necesita.
La relación entre gas y comida empieza antes de la cosecha. El gas permite fabricar parte de los nutrientes que sostienen la producción agrícola; los conflictos pueden encarecerlos o retrasar su entrega. Para México, cuidar esa cadena es una forma de proteger tanto al productor como al presupuesto de las familias.
Fuentes y datos para consultar
1. BASF · Primera planta industrial de amoniaco, 1913
2. AIE · Ammonia Technology Roadmap, 2021
3. AIE · Energía y crisis alimentaria, 14/06/2022
4. USGS · Fertilizers: Sustaining Global Food Supplies (química y azufre)
5. USGS · Statistical Compendium (fosfatos de amonio)
6. Vargas Escobar y Stezano · Investigación sobre Guanomex, 1943–1974
7. Cámara de Diputados · Antecedentes de Guanomex/Fertimex, dictamen de 2023, pp. 5–6
8. INEGI · El sector alimentario en México, 1993, cuadro 2.2.2, p. 63
9. INEGI · El sector alimentario en México, edición con serie 1992–1997, cuadro 2.2.2
10. Pemex · Producción de fertilizantes de 2025, comunicado 26/02/2026
11. FAO · Papel de Rusia y Ucrania en los mercados agrícolas, 2022
12. Banco Mundial · Fertilizantes y disrupciones en Ormuz, 14/05/2026
13. FAO · Declaración sobre fertilizantes y seguridad alimentaria, 24/09/2026
14. Banco Mundial · Pink Sheet: septiembre, publicada 06/10/2026
15. USGS · Marruecos: producción y reservas de fosfatos, datos de 2024