¿Qué es el fracking? ¿Le beneficia a México?
El fracking permite sacar petróleo y gas de rocas en las que estos fluidos apenas pueden circular. Estados Unidos convirtió esa posibilidad en una industria de gran escala y Argentina está siguiendo su propio camino. Para México, la pregunta es si producir más gas con esta técnica ofrece ventajas suficientes frente a sus costos económicos, ambientales y sociales. La respuesta exige evaluar proyectos concretos, no dar un sí o un no para todo el territorio.
Una técnica estadounidense que comenzó antes de la crisis energética
La fracturación hidráulica moderna tiene sus primeros ensayos documentados en Estados Unidos en 1947, cuando Stanolind probó la técnica en el campo de gas Hugoton, en Kansas. En 1949, Halliburton realizó los primeros tratamientos comerciales en Oklahoma y Texas. Así comenzó una forma de estimular pozos que después se aplicó a diferentes tipos de yacimientos. 1
Aquellos primeros tratamientos sentaron las bases de la industria moderna de lutitas. Su desarrollo a gran escala llegó al combinar la fracturación con perforación horizontal, tratamientos por etapas y una mejor comprensión de la roca. Cada avance amplió las posibilidades de extraer hidrocarburos de formaciones de baja permeabilidad. 2
El embargo de 1973: cuando importar energía se volvió una vulnerabilidad
En octubre de 1973, durante la guerra árabe-israelí conocida como guerra de Yom Kippur, los productores árabes agrupados en la OAPEC impusieron un embargo petrolero a Estados Unidos y otros países que apoyaban a Israel. La restricción de ventas y los recortes de producción contribuyeron a una fuerte subida de precios. Estados Unidos, cada vez más dependiente del petróleo importado, sufrió escasez, mayores costos y menor margen de maniobra diplomática. El embargo terminó en marzo de 1974. 3
La crisis fue un detonante de la búsqueda de fuentes nacionales, ahorro energético y protección frente a interrupciones externas. Puso en evidencia el valor estratégico de diversificar el abastecimiento y reforzó el interés por desarrollar tecnologías que, como la fracturación hidráulica, ya tenían varias décadas de trayectoria. 3
En el gas, ese impulso estratégico coincidió con el temor a que la oferta doméstica convencional resultara insuficiente. El Departamento de Energía estadounidense documenta investigaciones sobre gas de lutitas entre 1977 y 1992, junto con empresas y centros de investigación. Se avanzó en caracterización de yacimientos, perforación horizontal y seguimiento de fracturas. En 1986, una colaboración con la industria logró un pozo horizontal de unos 610 metros en lutitas de los Apalaches. La búsqueda de seguridad energética, el aprendizaje técnico y la inversión sostenida se complementaron para impulsar su desarrollo. 4
¿Cómo funciona y qué significa «baja permeabilidad»?
La permeabilidad describe qué tan fácilmente puede moverse un fluido a través de una roca. En una formación de baja permeabilidad, los hidrocarburos encuentran pocas vías para circular hacia el pozo. El fracking abre conductos que facilitan la salida del gas y el petróleo presentes en la roca. 5
El proceso consiste en inyectar un fluido a presión suficiente para abrir fracturas en la formación objetivo. En los tratamientos basados en agua se utilizan agua, arena u otro material de sostén y aditivos. El material de sostén ayuda a mantener abiertas las fracturas cuando baja la presión. La perforación horizontal, por su parte, permite recorrer una mayor longitud de la capa productora; es una técnica complementaria. 5, 2
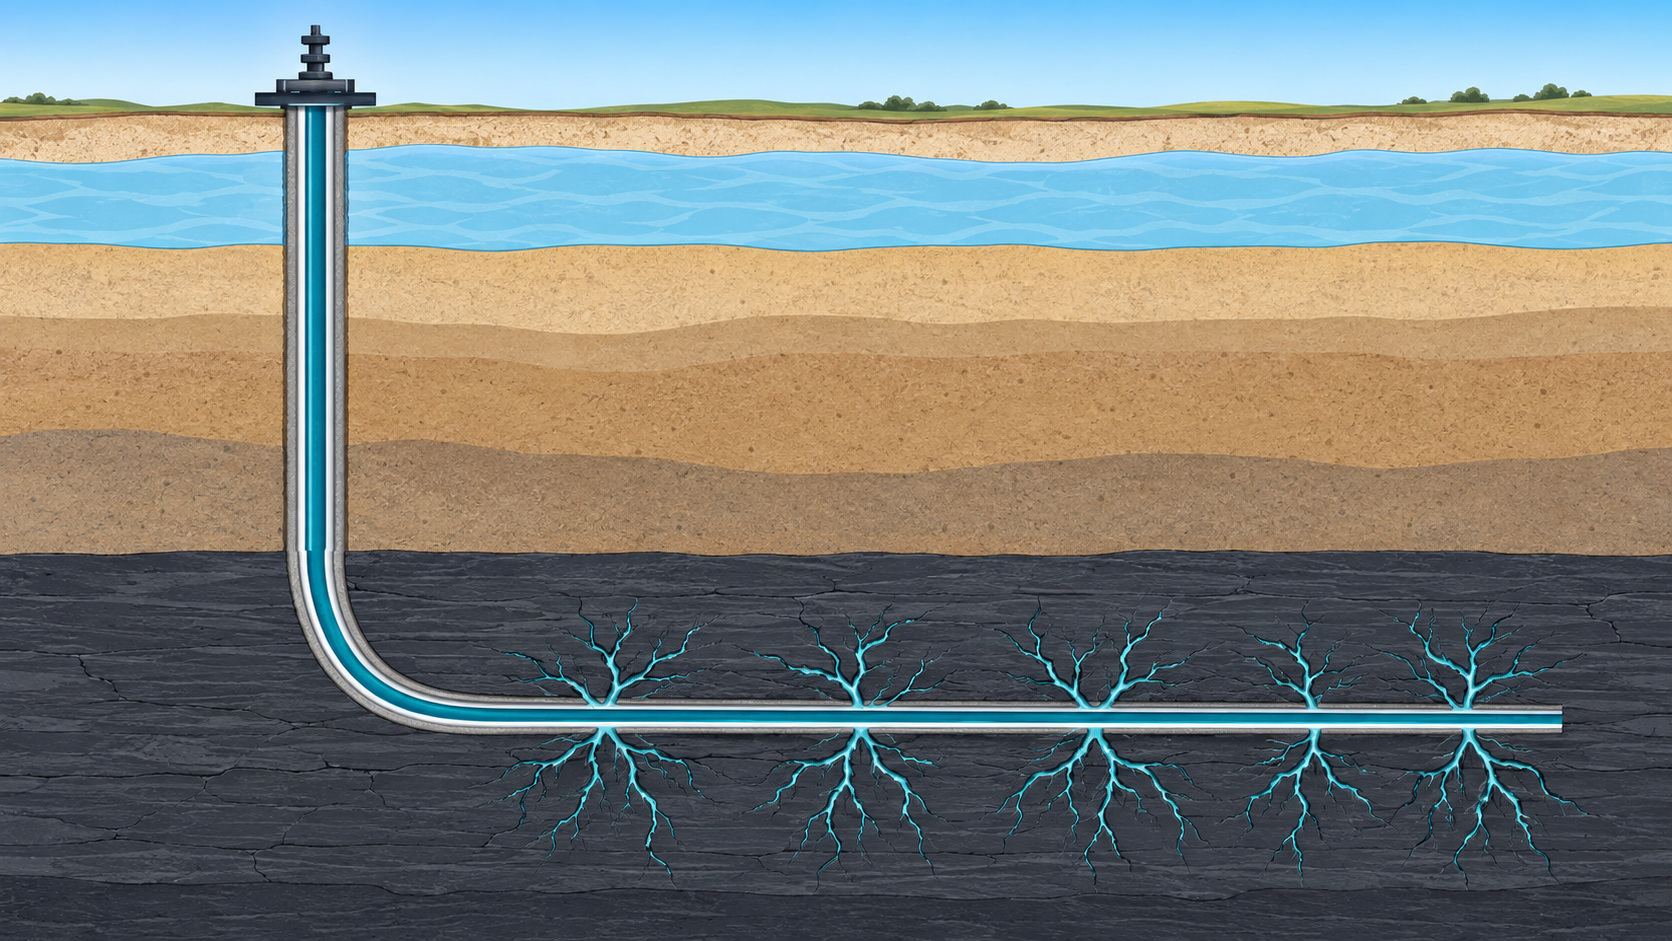
Ilustración propia, conceptual y sin escala. La ubicación y separación de las capas varían entre proyectos. El revestimiento y el cemento deben aislar el pozo; el dibujo no demuestra que un sitio específico sea seguro. Fuentes técnicas: DOE. 5, 6
Parte del líquido retorna a superficie junto con agua de la formación. Ese flujo requiere recolección, tratamiento, reutilización o disposición controlada. El manejo del agua continúa después de terminar la fracturación. 7
De una posibilidad técnica a un negocio viable
Durante los años ochenta y noventa, Mitchell Energy experimentó en la formación Barnett, en Texas, para convertir la extracción de gas de lutitas en un negocio. Hacia finales de los noventa, los tratamientos con agua y reductores de fricción —conocidos como slickwater— ayudaron a demostrar su viabilidad comercial. Después, la combinación con pozos horizontales permitió extender el modelo. Fue un proceso acumulativo, con aportes de operadores, proveedores de servicios e investigación pública. 8, 2
La comercialización dependió de una combinación de factores:
- Más producción por pozo: mayor contacto con la formación y fracturas por etapas.
- Aprendizaje y menores costos: mejorar diseños y repetir operaciones redujo costos unitarios en zonas favorables.
- Precios y financiamiento: vender a un precio suficiente y conseguir capital para perforar hicieron posible escalar.
- Infraestructura y servicios: transportar, procesar y vender el producto convirtió la extracción en ingresos. 2, 8, 9
La rentabilidad de cada proyecto depende de la calidad del yacimiento, su profundidad, la productividad, el transporte y el costo del capital. Un pozo ya perforado puede seguir operando con precios que resultarían insuficientes para recuperar la inversión de uno nuevo. Esa diferencia ayuda a entender cómo responde la industria cuando bajan los precios. 9
La guerra de precios de 2014–2016: presión sobre la nueva producción
La expansión del petróleo estadounidense de baja permeabilidad durante los años 2000 y principios de la década siguiente agregó oferta al mercado mundial y aumentó la competencia entre productores. En 2014, la oferta crecía, se moderaban las expectativas de demanda y aumentaban los inventarios. En ese contexto, la OPEP mantuvo su objetivo de producción en noviembre, mientras Arabia Saudita defendía su participación de mercado. Esa estrategia contribuyó a profundizar la caída de precios que marcó el periodo 2014–2016. 10, 11
La defensa de participación de mercado intensificó la presión sobre los productores de mayores costos, incluido el petróleo estadounidense de baja permeabilidad, conocido como tight oil. Desde una perspectiva económica, sostener la producción y aceptar precios más bajos podía frenar la inversión de esos competidores. A ese mecanismo se sumaron el crecimiento de la oferta mundial y una demanda menos dinámica: juntos explican la magnitud del desplome. [10, 11; análisis de Datos Crudos]
El promedio mensual del Brent, una referencia internacional del precio del petróleo, cayó de 111.80 dólares por barril en junio de 2014 a 30.70 en enero de 2016, aproximadamente 73%. 12
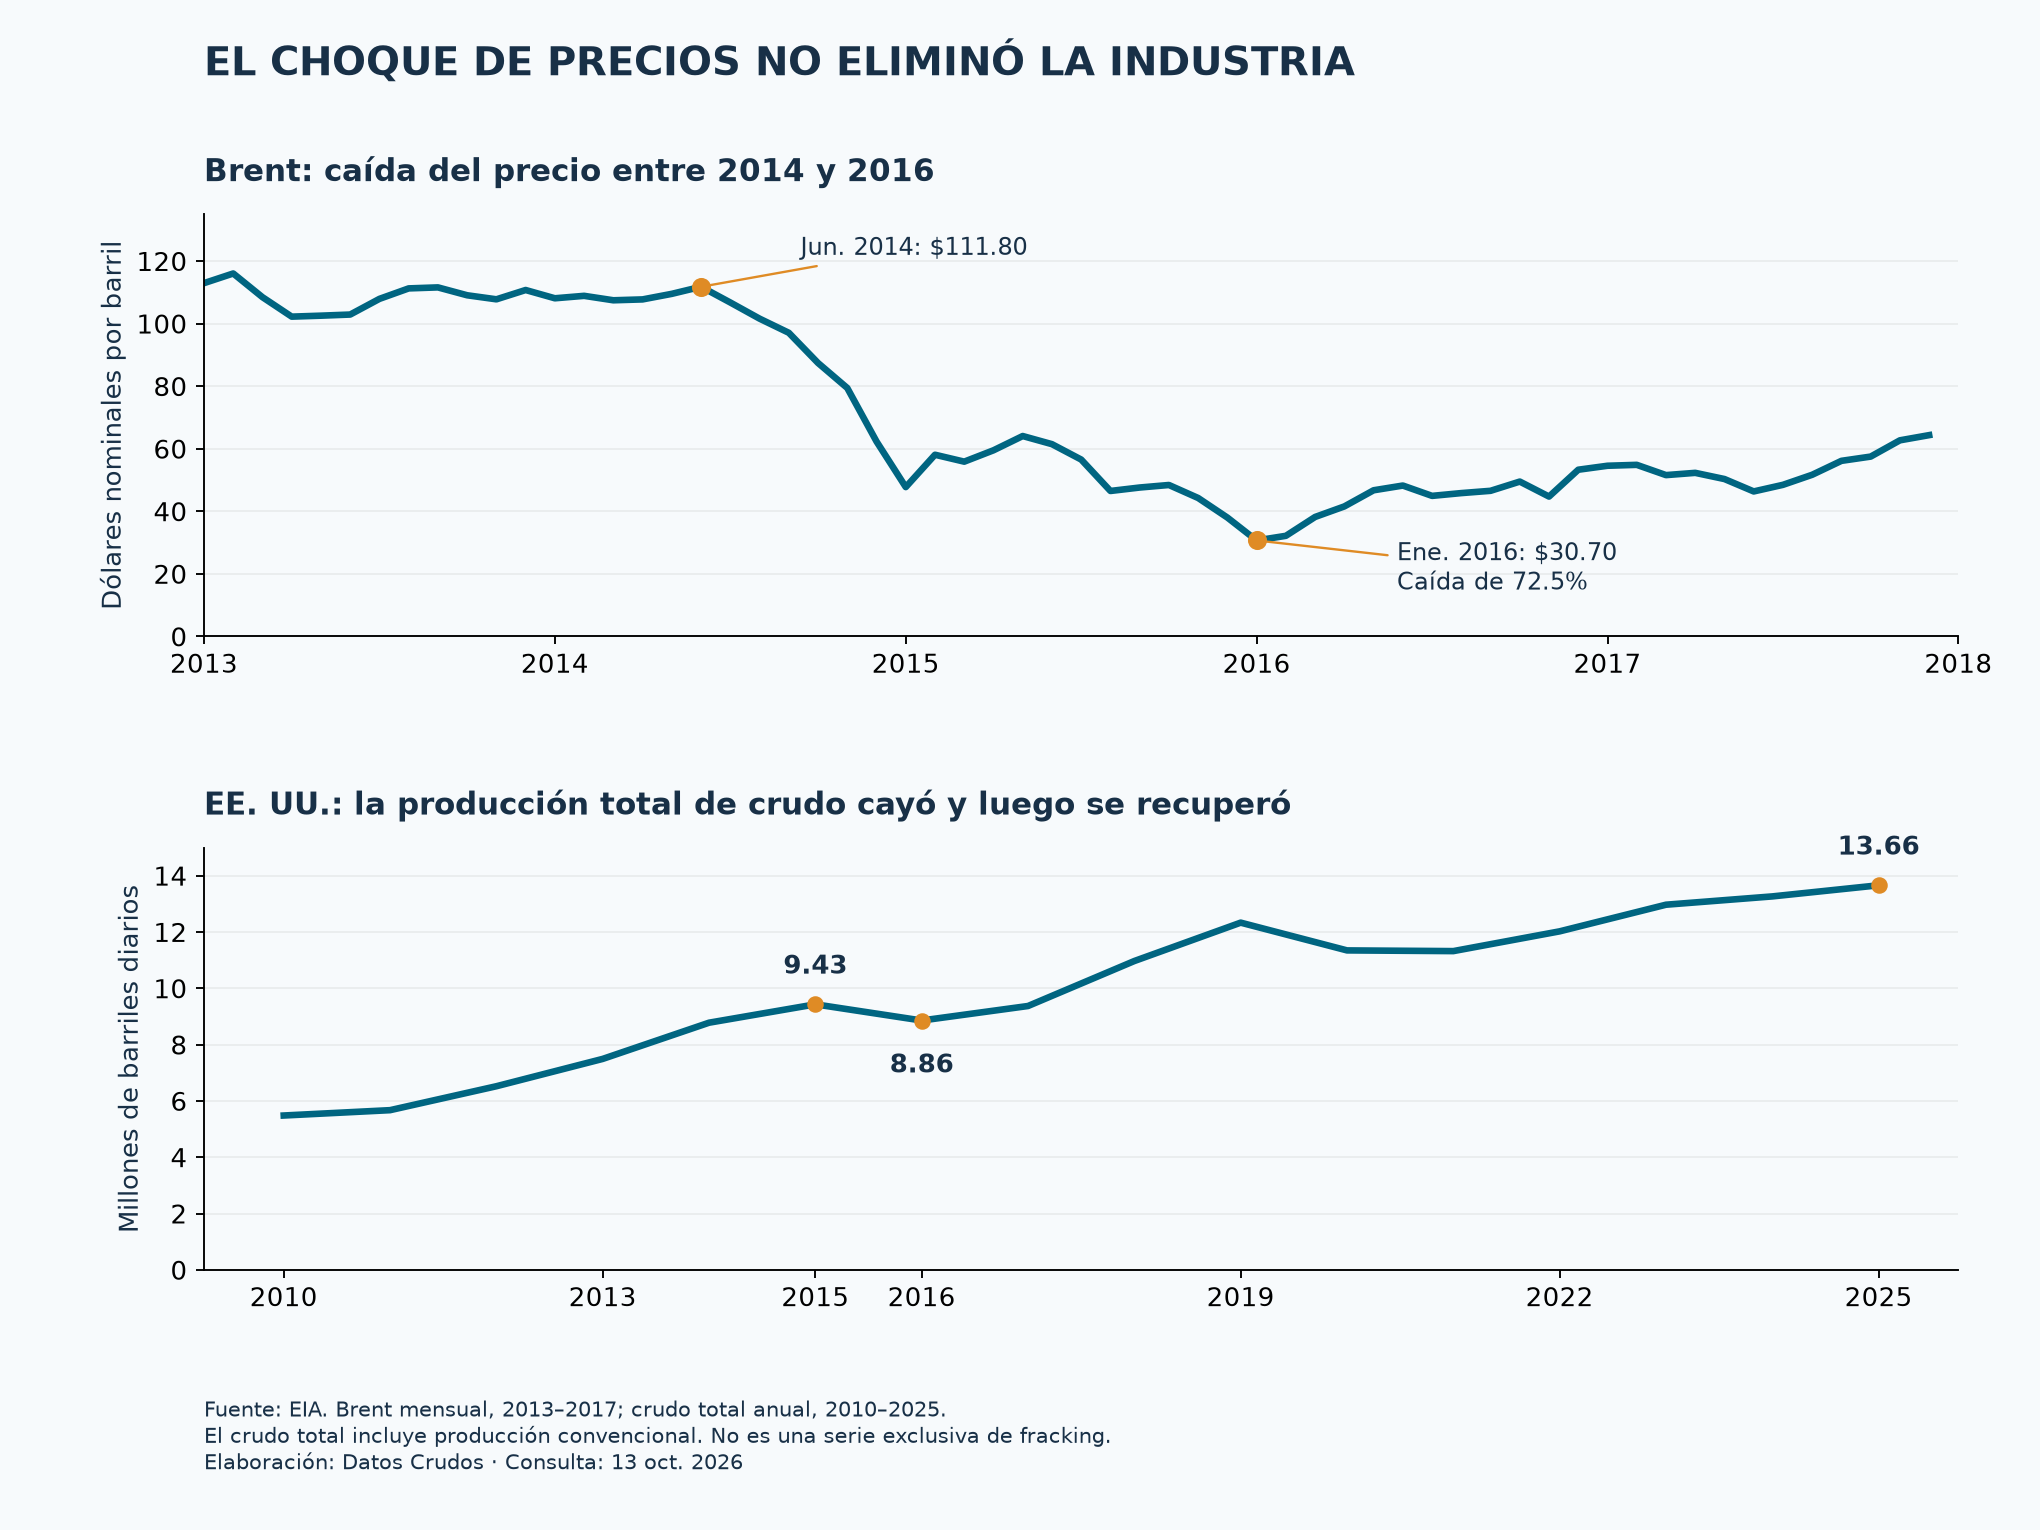
El panel superior muestra promedios mensuales del Brent; el inferior, producción anual total de crudo de Estados Unidos. Las escalas y frecuencias son distintas. La producción total incluye campos convencionales: no equivale a producción exclusiva por fracking. Fuentes: EIA. 12, 13
La presión de los precios bajos llevó a recortar inversiones. La producción estadounidense de crudo bajó de 9.43 millones de barriles diarios en 2015 a 8.86 en 2016. El ajuste frenó la expansión y obligó a la industria a adaptarse; en los años siguientes, la producción volvió a crecer hasta alcanzar 13.66 millones en 2025. 13, 14
La industria respondió con mayor productividad y menores costos. Un estudio encargado por la EIA encontró que, en las cinco zonas terrestres evaluadas, los costos medios de perforación y terminación de 2015 estaban entre 25% y 30% por debajo de 2012. Mejoras operativas y servicios más baratos ayudaron a resistir el entorno de precios bajos. 9
¿Por qué Argentina está viviendo un boom?
El caso más visible de América Latina es Vaca Muerta, en la cuenca Neuquina. Su desarrollo combina una formación favorable, tecnología transferida desde otras experiencias, inversión y capacidad para llevar el producto al mercado. La EIA documenta alianzas de YPF con compañías como Chevron, Dow y Petronas durante las primeras etapas de expansión. 15
La infraestructura ha sido decisiva. En julio de 2023 entró en operación la primera etapa del gasoducto entonces llamado Néstor Kirchner, que conectó el área de Vaca Muerta con el sistema que abastece a Buenos Aires. Los ductos y las instalaciones de transporte permiten que una mayor producción llegue a los consumidores. La demanda argentina, además, aumenta en invierno: un récord de extracción no elimina por sí solo los cuellos de botella ni la necesidad de abastecimiento estacional. 16
En julio de 2026, según la Secretaría de Energía argentina, Vaca Muerta produjo 643.1 mil barriles diarios de petróleo y 96.5 millones de metros cúbicos diarios de gas. Sus participaciones calculadas sobre los respectivos totales nacionales fueron 70.2% y 60.8%. Frente a julio de 2025, esos volúmenes crecieron 26.4% y 5.9%, respectivamente. Son cifras mensuales, no el promedio de todo 2026. 17
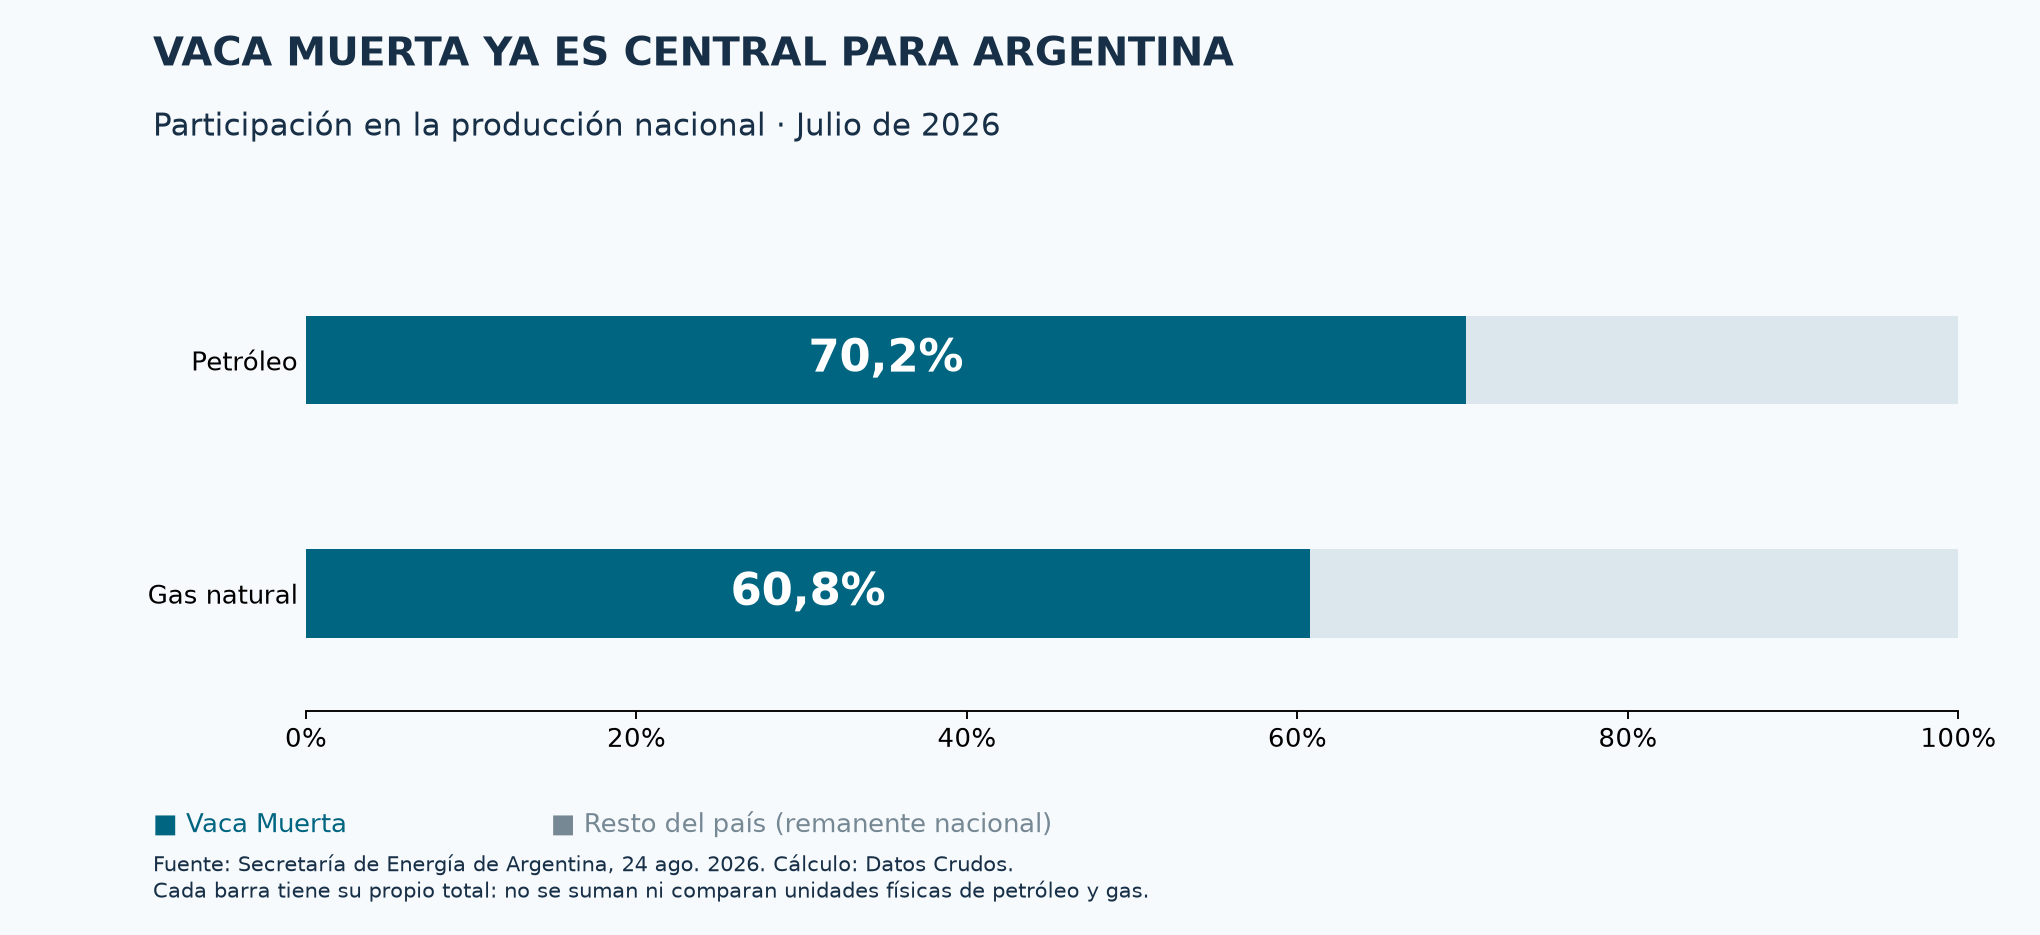
Cálculo propio: 643.1 / 916.2 para petróleo y 96.5 / 158.8 para gas. Las barras muestran participaciones dentro de cada producto; no comparan barriles con metros cúbicos. «Resto del país» es el remanente nacional, no una clasificación de producción convencional. Fuente: Secretaría de Energía de Argentina. 17
La experiencia argentina muestra que el potencial geológico se convierte en producción mediante inversión, aprendizaje e infraestructura. Para México, esa lección implica estudiar las condiciones de sus propias formaciones y del mercado de gas al que abastecerían. [15, 16; análisis de Datos Crudos]
México: potencial geológico y una evaluación condicionada
México cuenta con formaciones de interés para gas de lutitas. La EIA identifica a Burgos como una cuenca con recursos importantes, pero un recurso potencial no es una reserva probada ni una garantía de rentabilidad. Las estimaciones técnicamente recuperables indican lo que podría extraerse con tecnología disponible, sin asegurar que hacerlo resulte económico. 18, 19
El 6 de agosto de 2026, el Gobierno presentó conclusiones preliminares de su comité de especialistas. Planteó estudiar agua salada profunda y gas no convencional en Sabinas–Burro–Picachos, en Coahuila y Nuevo León, y Burgos, en el noreste de Tamaulipas. El comité recomendó prohibir la extracción no convencional en Tampico–Misantla. Estas conclusiones establecen una ruta de evaluación territorial; la viabilidad y las autorizaciones de cada proyecto requieren sus propias comprobaciones. 20
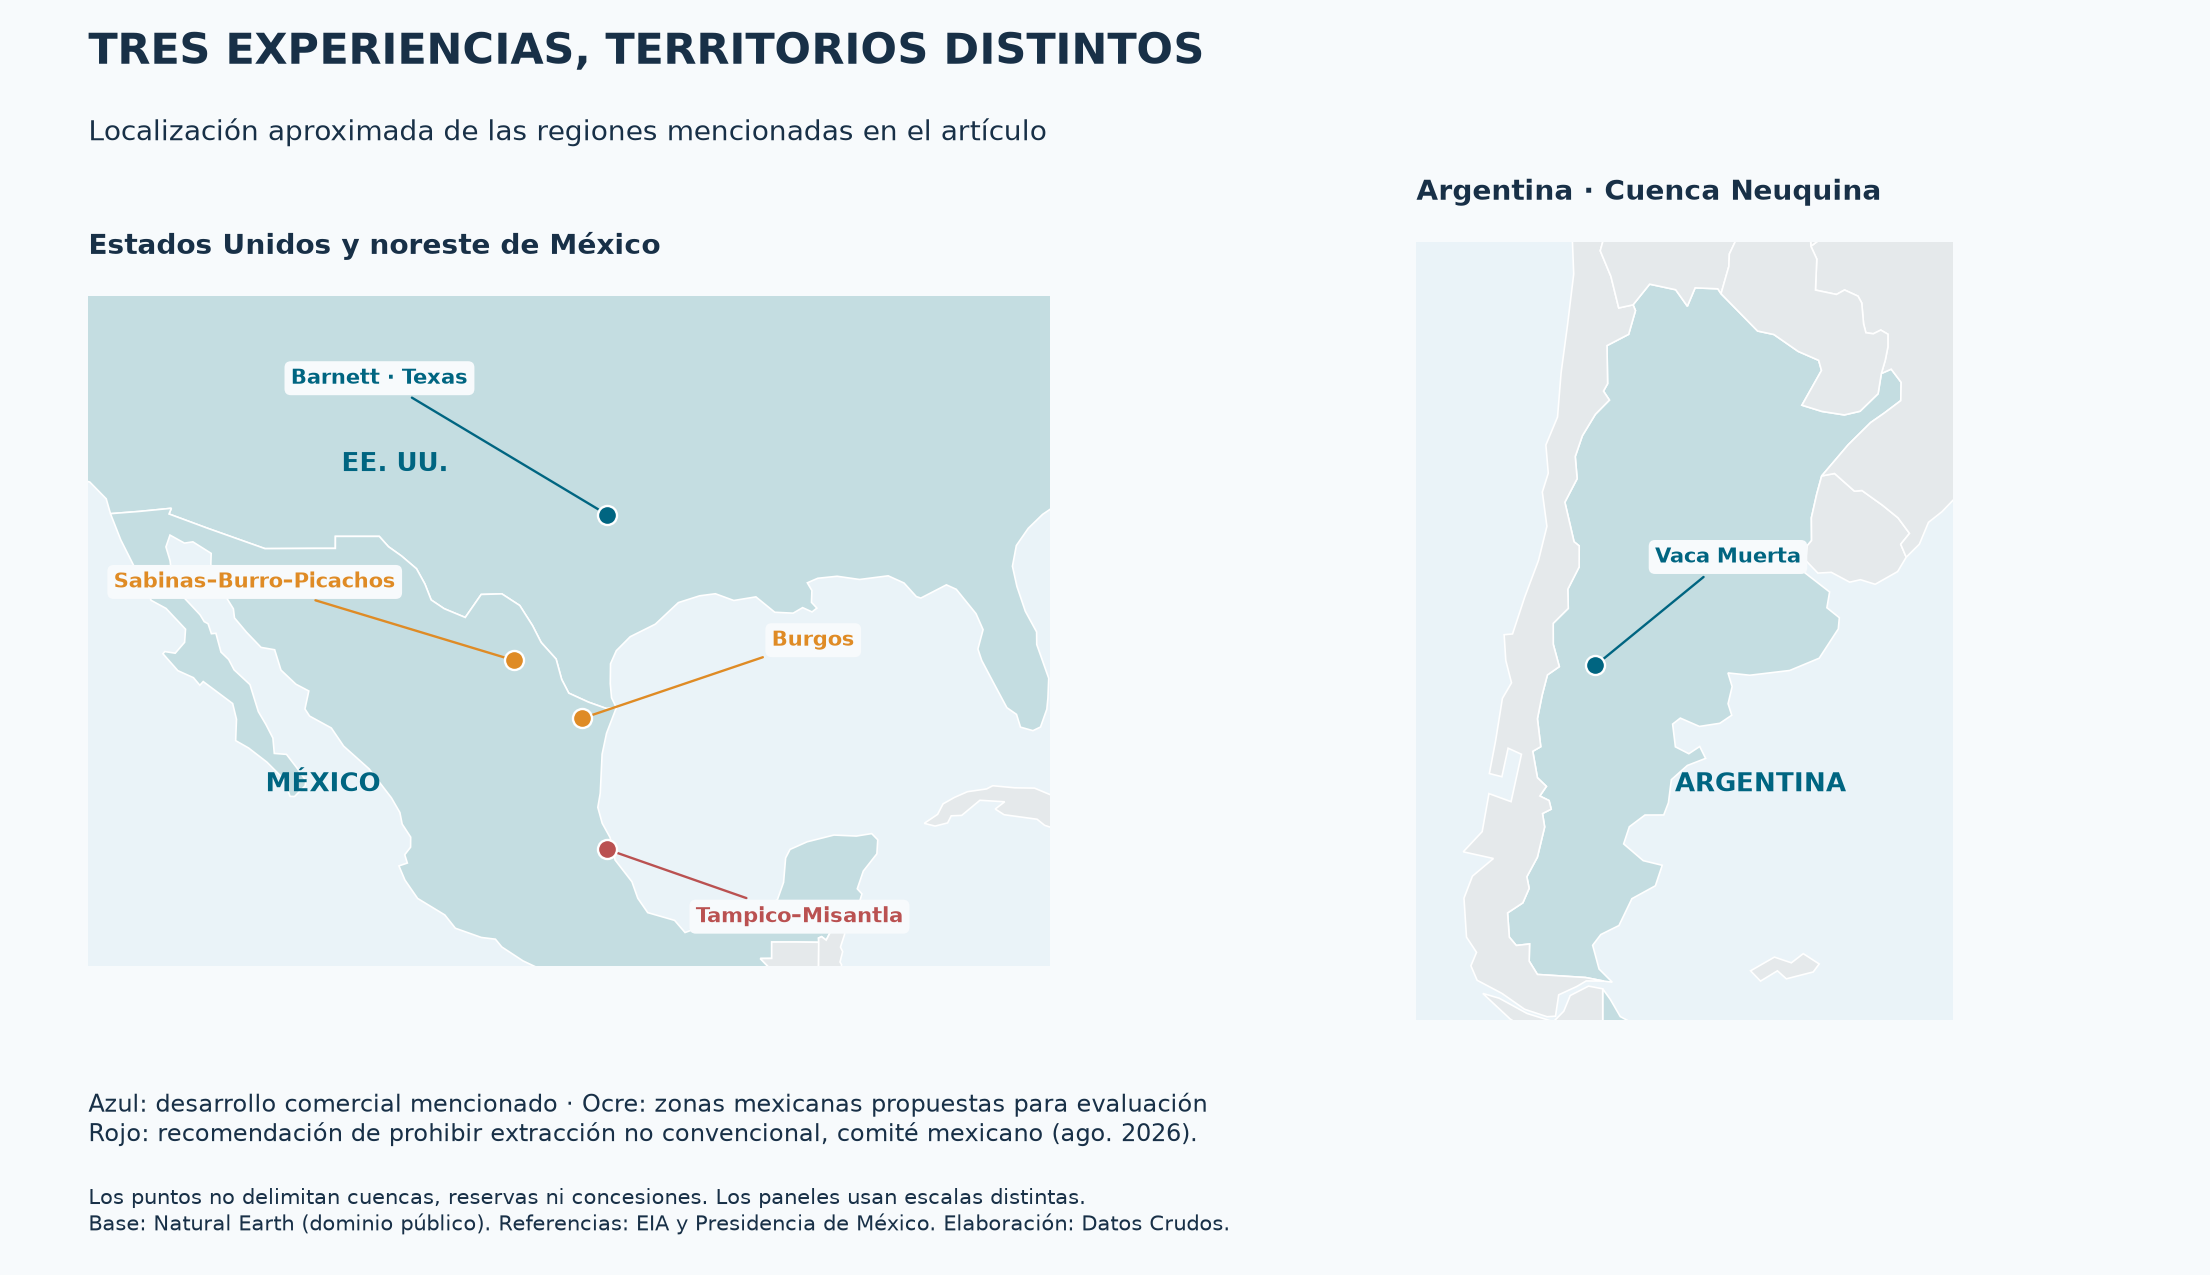
Mapa de localización, no de reservas ni de concesiones. Los puntos indican zonas aproximadas y no delimitan cuencas. Tampico–Misantla se marca por la recomendación del comité de agosto de 2026. Base: Natural Earth, dominio público. Referencias: EIA y Presidencia. 2, 16, 18, 20
Los documentos del comité condicionan la evaluación a comprobar agua salada profunda y separación hidráulica respecto de los acuíferos someros. Proponen usar agua salada o residual, reutilizar y reciclar al menos 75%, divulgar aditivos y realizar consultas previas, libres e informadas. También requieren monitoreo independiente. El cumplimiento de estas condiciones debe demostrarse mediante estudios y pruebas en campo. 21
¿Qué podría ganar México y qué tendría que pagar?
Análisis de Datos Crudos: producir gas adicional dentro del país podría diversificar el suministro, reducir parte de las compras externas y desarrollar proveedores y empleos. El propio Gobierno reconoce que el objetivo es bajar la dependencia, no eliminar todas las importaciones estadounidenses. 20
Pero el beneficio nacional no se mide únicamente por el volumen extraído. Antes de escalar, habría que responder:
- ¿Compite económicamente? Comparar el costo total del gas nacional puesto en el consumidor con el del gas importado, incluyendo transporte, tratamiento de agua, vigilancia, cierre de pozos y contingencias. Un precio de referencia por sí solo no resuelve la comparación.
- ¿Hay agua utilizable sin desplazar otros usos? La captación, los derrames, la integridad de los pozos y la gestión del agua de retorno pueden afectar recursos de agua potable. La EPA documentó impactos bajo determinadas circunstancias y señaló límites para estimar su frecuencia nacional. 22
- ¿Se controlan emisiones y sismicidad? La cadena de petróleo y gas emite metano. Además, el USGS distingue la fracturación de la inyección de residuos: esta última explica gran parte de la sismicidad inducida observada en el centro de Estados Unidos, aunque la fracturación también puede causar eventos. 23, 24
- ¿Las comunidades participan y quién asume los daños? El comité plantea consulta y protección territorial. El análisis económico debe incorporar responsabilidades, compensaciones y monitoreo verificable, no tratar esos asuntos como costos ajenos al proyecto. [21; análisis de Datos Crudos]
También existen otras vías para reducir la dependencia: eficiencia energética, generación renovable, producción convencional y aprovechamiento del gas que se quema. El comité las incluye entre sus prioridades. Por eso, evaluar el fracking exige compararlo con esas alternativas y con una combinación de ellas. 20
Entonces, ¿le beneficia?
El beneficio potencial para México consiste en diversificar su suministro y desarrollar actividad económica nacional. Para materializarlo, cada proyecto debe demostrar rentabilidad, protección del agua y los ecosistemas, y participación de las comunidades. Nuestra evaluación sitúa esas comprobaciones como el paso necesario antes de desarrollar producción a gran escala.
Estados Unidos muestra el valor de décadas de aprendizaje; Argentina, la importancia de conectar los pozos con el mercado. México necesita comprobar qué funciona en su propio territorio y cuánto cuesta. La prueba decisiva no es cuántos hidrocarburos podría contener una formación, sino cuánto puede producirse de forma viable y qué ganancia queda para la sociedad después de pagar todos los costos.
Fuentes y notas de verificación
Todas las fuentes se consultaron el 13 de octubre de 2026. Los datos de 2026 utilizados son mensuales y se identifican como tales. Las gráficas son de elaboración propia; sus cifras y métodos de cálculo se indican junto a cada visual. No se calculó un precio de equilibrio mexicano ni un volumen futuro de producción porque las fuentes consultadas no permiten sostener una cifra única.
1. SPE: historia de los ensayos de 1947 y tratamientos comerciales de 1949.
2. EIA: Review of Emerging Resources: U.S. Shale Gas and Shale Oil Plays (2011).
3. Departamento de Estado: embargo petrolero de 1973–1974.
4. DOE: aportes de la investigación pública al gas de lutitas (2011).
5. DOE: Hydraulic Fracturing Technology.
6. DOE: Hydraulic Fracturing, descripción de revestimiento y cemento.
9. EIA: Trends in U.S. Oil and Natural Gas Upstream Costs (2016).
10. EIA: análisis del mercado petrolero de 2014.
11. EIA: defensa de participación de mercado saudita entre finales de 2014 y 2016.
12. EIA: precio mensual spot del Brent, dólares nominales por barril.
13. EIA: producción anual total de crudo de Estados Unidos.
14. EIA: disminución de la producción estadounidense en 2016.
15. EIA: desarrollo del gas de lutitas y alianzas de YPF en Argentina (2017).
16. EIA: Country Analysis Brief, Argentina (2024).
17. Secretaría de Energía de Argentina: producción de julio de 2026, comunicado del 24 de agosto.
18. EIA: características de Burgos y recursos de lutitas (2017).
19. EIA: diferencia entre recursos técnicamente recuperables y rentabilidad (2013).
20. Presidencia: conclusiones preliminares del comité, 6 de agosto de 2026.
21. SECIHTI: resultados del comité, presentación del 6 de agosto de 2026, láminas 11–15.
22. EPA: informe final sobre agua potable y fracturación (2016).
23. EPA: emisiones de la industria de petróleo y gas.
24. USGS: fracturación, inyección de residuos y sismos inducidos.