¿Qué tanto depende México del gas natural de Estados Unidos?
La relación comenzó con el abastecimiento industrial de Monterrey hace casi un siglo. Hoy, alrededor de tres cuartas partes del gas que consume México se importan, con Estados Unidos como proveedor central. La prioridad histórica del petróleo, el crecimiento de la demanda eléctrica y el acceso a gas estadounidense competitivo ayudan a explicar cómo llegamos aquí.
Una relación que comenzó antes de Pemex
Las importaciones de gas estadounidense no comenzaron con la reforma energética de 2013. Un antecedente decisivo se remonta a 1930, cuando se terminó el gasoducto de Roma, Texas, a Monterrey, que abrió el uso industrial de este combustible en la ciudad. La historia de la industria recopilada por El Colegio de México identifica ese enlace como el inicio del aprovechamiento industrial del gas natural. Ya en 1927 existían gestiones para llevar gas desde Texas hacia Monterrey, documentadas en el Archivo Plutarco Elías Calles. 1, 2
Entre 1930 y 2000, el gas pasó de abastecer principalmente a la industria del norte a integrarse en una red nacional de producción y consumo. El descubrimiento del campo Misión en 1945 y la expansión de gasoductos en los años cincuenta y sesenta impulsaron la oferta mexicana; durante parte de ese periodo México también exportó gas a Estados Unidos. En los setenta aumentó su aprovechamiento ligado a la actividad petrolera. Hacia finales de los noventa comenzó una sustitución de derivados del petróleo por gas natural en los sectores energético e industrial, que preparó el terreno para una mayor demanda al entrar al nuevo siglo. 1, 3, 13
Su expansión en la generación eléctrica también respondió a razones ambientales: las centrales de ciclo combinado ofrecían mayor eficiencia y menores emisiones que tecnologías basadas en carbón o combustóleo. Sustituir esos combustibles por gas podía contribuir a mitigar el cambio climático al reducir las emisiones de dióxido de carbono por la energía producida. Sin embargo, el gas sigue siendo un combustible fósil y las fugas de metano durante su extracción y transporte pueden reducir esa ventaja climática. 14, 15
El petróleo recibió prioridad; el gas quedó rezagado
México sí produce gas natural. El problema es que su oferta doméstica no alcanza para abastecer la demanda. Una causa estructural importante es la prioridad que recibieron los proyectos de crudo frente a los de gas.
No es únicamente una interpretación retrospectiva. El Programa Sectorial de Energía 2013–2018 reconoció que la producción de gas había disminuido principalmente porque los recursos de exploración y producción se orientaron al petróleo, cuyos proyectos ofrecían mayor beneficio económico. El diagnóstico vinculó esa decisión con los bajos precios del gas en Norteamérica y los altos precios internacionales del crudo. 4
Esa lógica favoreció comprar gas competitivo del exterior mientras se concentraba inversión en petróleo. Pero no explica todo el déficit. También influyen:
- La declinación de los campos: los yacimientos maduros pierden capacidad de producción con el tiempo.
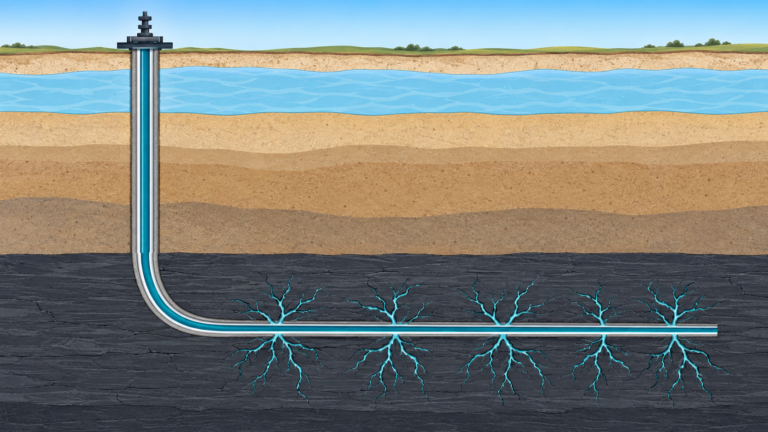
- Las dificultades técnicas: los problemas en la terminación de pozos pueden limitar o retrasar la producción. 5
- El crecimiento del consumo: la demanda, especialmente para generar electricidad, aumenta las necesidades de abastecimiento. 9
En su reporte del primer trimestre de 2025, Pemex atribuyó la disminución de su producción de gas principalmente a la declinación natural de campos maduros y a problemas técnicos en la terminación de pozos. 5
Hay otra distinción esencial: extraer gas no equivale a disponer de ese mismo volumen para los consumidores. El gas puede requerir procesamiento y separación de líquidos e impurezas; parte se utiliza en las operaciones de la propia industria petrolera. Por eso no deben compararse directamente cifras de gas extraído con gas seco comercializado. 6
De 2000 a 2026: una compra cada vez mayor
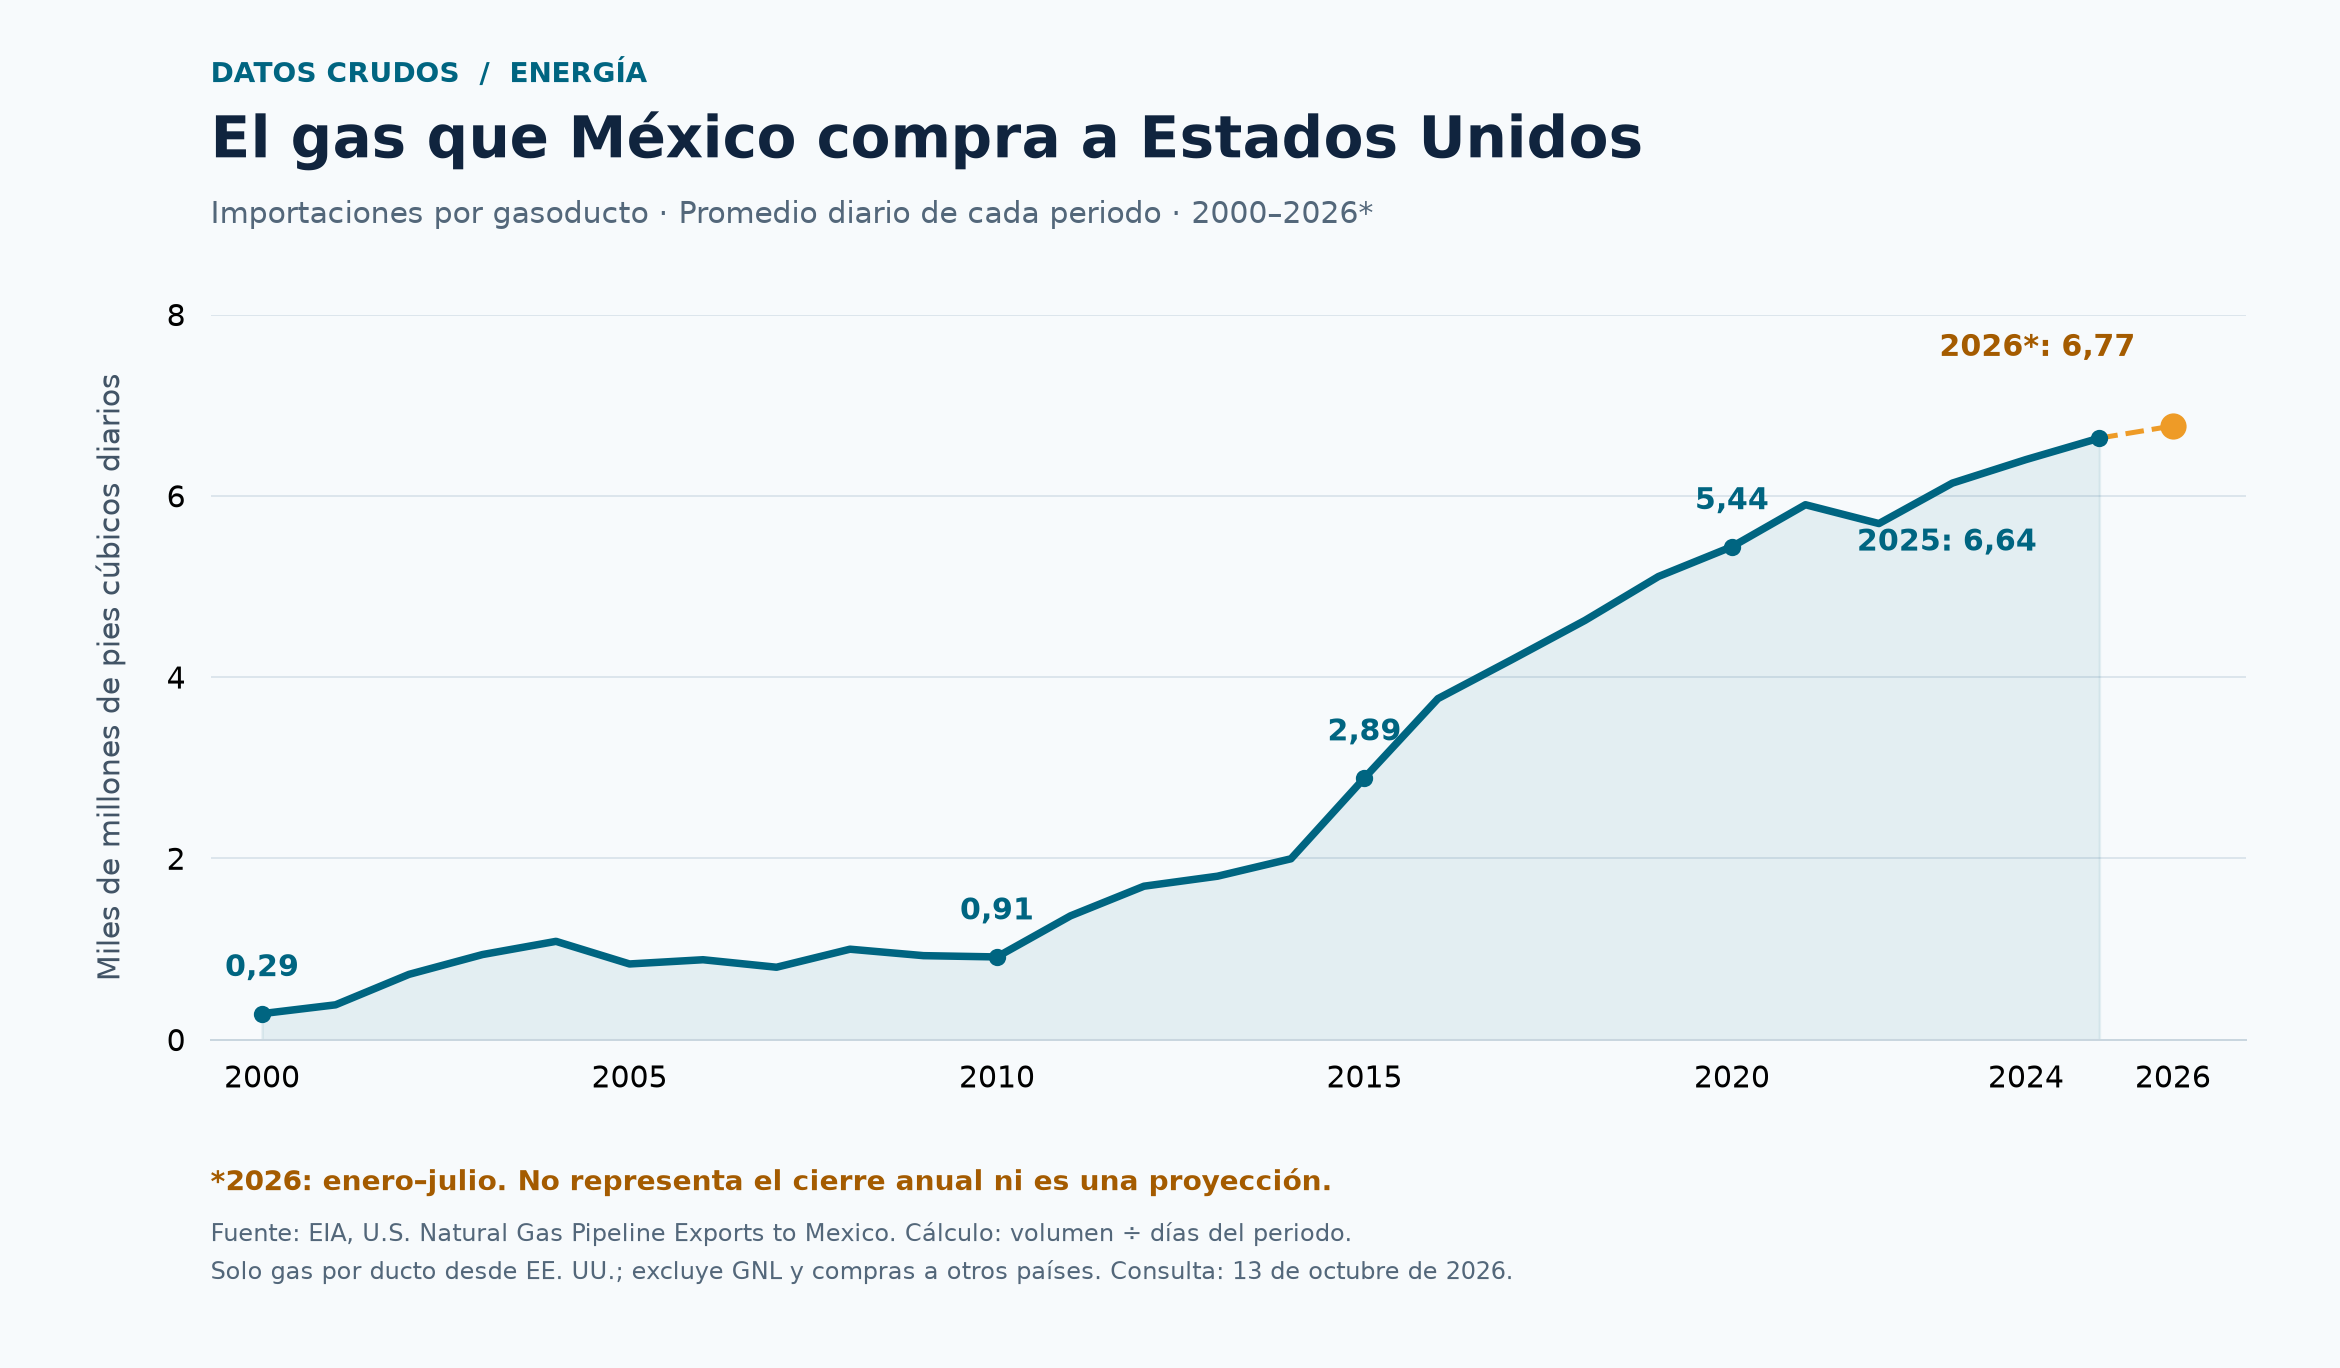
De acuerdo con la Administración de Información Energética de Estados Unidos (EIA), las ventas de gas por gasoducto a México aumentaron significativamente desde 2000. Vistas desde nuestro país, estas cifras muestran la evolución de sus importaciones por esa vía y desde ese proveedor. 7
Entre 2000 y 2025, el promedio diario pasó de 287 a 6,638 millones de pies cúbicos: aproximadamente 23 veces el volumen inicial. El salto fue especialmente marcado desde mediados de la década de 2010. 7
| Año o periodo | Promedio diario Millones de pies cúbicos |
|---|---|
| 2000 | 287 |
| 2005 | 835 |
| 2010 | 913 |
| 2015 | 2,888 |
| 2020 | 5,439 |
| 2024 | 6,401 |
| 2025 | 6,638 |
| Enero–julio de 2026 | 6,772 |
Fuente: EIA. Promedios calculados dividiendo el volumen de cada periodo entre sus días. 2026 es parcial; no es un cierre anual ni una proyección. La gráfica muestra todos los años, no solo los hitos de la tabla. Excluye gas natural licuado y compras a otros países. 7, 8
La expansión respondió también al crecimiento del mercado eléctrico y a nuevas conexiones de transporte. La EIA documenta cuatro corredores de entrada: sur de Texas, oeste de Texas, Arizona y California. En 2024, los dos corredores texanos concentraron 91% de las exportaciones estadounidenses por ducto hacia México. 9
En enero–julio de 2026, las compras promediaron 6,772 millones de pies cúbicos diarios. Esa es la información mensual disponible al corte del 13 de octubre de 2026. No se presenta una cifra para todo 2026 porque el año aún no termina. 8
¿Qué significa la dependencia de alrededor del 75%?
En agosto de 2026, el Gobierno de México informó que el país importaba 75% del gas que consumía. La presentación ubicó el consumo en unos 9,100 millones de pies cúbicos diarios. En esa referencia, aproximadamente tres de cada cuatro unidades consumidas provenían del exterior. 10
Es importante leer bien el porcentaje: 75% se refiere a importaciones respecto del consumo, no a la participación del gas en toda la energía nacional. El abastecimiento externo está concentrado en Estados Unidos; tampoco debe confundirse con el 91% de los corredores texanos, que tiene otro denominador y corresponde a 2024. 9, 10
La cifra de dependencia y la serie de flujos tienen periodos y alcances distintos. Dividir el volumen de julio entre una demanda nacional de otra fecha produciría un porcentaje aparentemente preciso, pero metodológicamente inconsistente.
¿Para qué se utiliza?
El gas natural comercial está compuesto principalmente por metano. Sus principales aplicaciones conectan el suministro estadounidense con actividades cotidianas y productivas: 11
- Electricidad: combustible de centrales térmicas, incluidas las de ciclo combinado.
- Industria: calor y vapor para hornos, secado, procesamiento de alimentos y transformación de metales.
- Industria petrolera y petroquímica: energía para operaciones y procesos; materia prima en cadenas como la de fertilizantes.
- Hogares y comercios conectados a redes: cocina y calentamiento de agua, entre otros usos.
Según la distribución presentada por el Gobierno en agosto de 2026, 58% del consumo de gas correspondía a electricidad, 19% al autoconsumo de Pemex, 12% a industria y 11% a hogares y comercio. Son porcentajes del consumo de gas, no de la generación eléctrica. 10
La ventaja comercial también exige seguridad de suministro
La proximidad con Estados Unidos facilita el acceso a gas y ha acompañado la expansión energética mexicana. Sin embargo, concentrar el abastecimiento externo aumenta la exposición a interrupciones y variaciones de precio.
La ola de frío estadounidense de febrero de 2021 mostró esa vulnerabilidad: el Plan de Desarrollo del Sector Hidrocarburos documenta la caída de producción en Estados Unidos y la declaración de alerta crítica en el SISTRANGAS mexicano. 12
La respuesta exige combinar producción doméstica viable, aprovechamiento del gas que hoy se pierde, almacenamiento y uso eficiente de la energía. La decisión de privilegiar el crudo ayuda a explicar el rezago; reducir la dependencia requiere atender tanto la oferta nacional como la demanda que hoy sostienen las importaciones.
Fuentes
1. El Colegio de México: antecedentes y evolución del gas natural; p. 1, nota 1.
2. Archivo Plutarco Elías Calles: expediente sobre gas natural de 1927.
3. Universidad de Houston: North American Energy Integration; sección sobre comercio gasífero.
4. DOF: Programa Sectorial de Energía 2013–2018, diagnóstico «Balance de gas natural».
5. Pemex: resultados del primer trimestre de 2025.
6. Pemex: evaluación de reservas y conceptos de procesamiento.
7. EIA: exportaciones por gasoducto a México, serie anual.
8. EIA: exportaciones por gasoducto a México, serie mensual.
9. EIA: evolución de la demanda y corredores de suministro.
10. Presidencia: conclusiones del Comité de Científicos y Especialistas, 6 de agosto de 2026.
11. Pemex: características y aplicaciones del gas natural.
12. Sener: Plan de Desarrollo del Sector Hidrocarburos, apartado de precios del gas seco.
15. EIA: gas natural, emisiones de dióxido de carbono y fugas de metano.