
¿De dónde sale el dinero del gobierno cuando los impuestos no alcanzan?
El presupuesto se sostiene con impuestos, cuotas, ingresos públicos y deuda. La pregunta decisiva es cuánto dinero llega de forma recurrente, cuánto ya está comprometido y qué obtiene la población a cambio.
Cuando el gobierno anuncia una escuela, una pensión o una carretera, necesita recursos para pagarla. La mayor parte proviene de la economía: personas y empresas pagan impuestos; trabajadores y patrones aportan a la seguridad social; y las entidades públicas obtienen ingresos por bienes y servicios. Si esos recursos no cubren el gasto, puede contratar deuda dentro de los límites autorizados. También puede cambiar su recaudación o revisar sus prioridades de gasto.
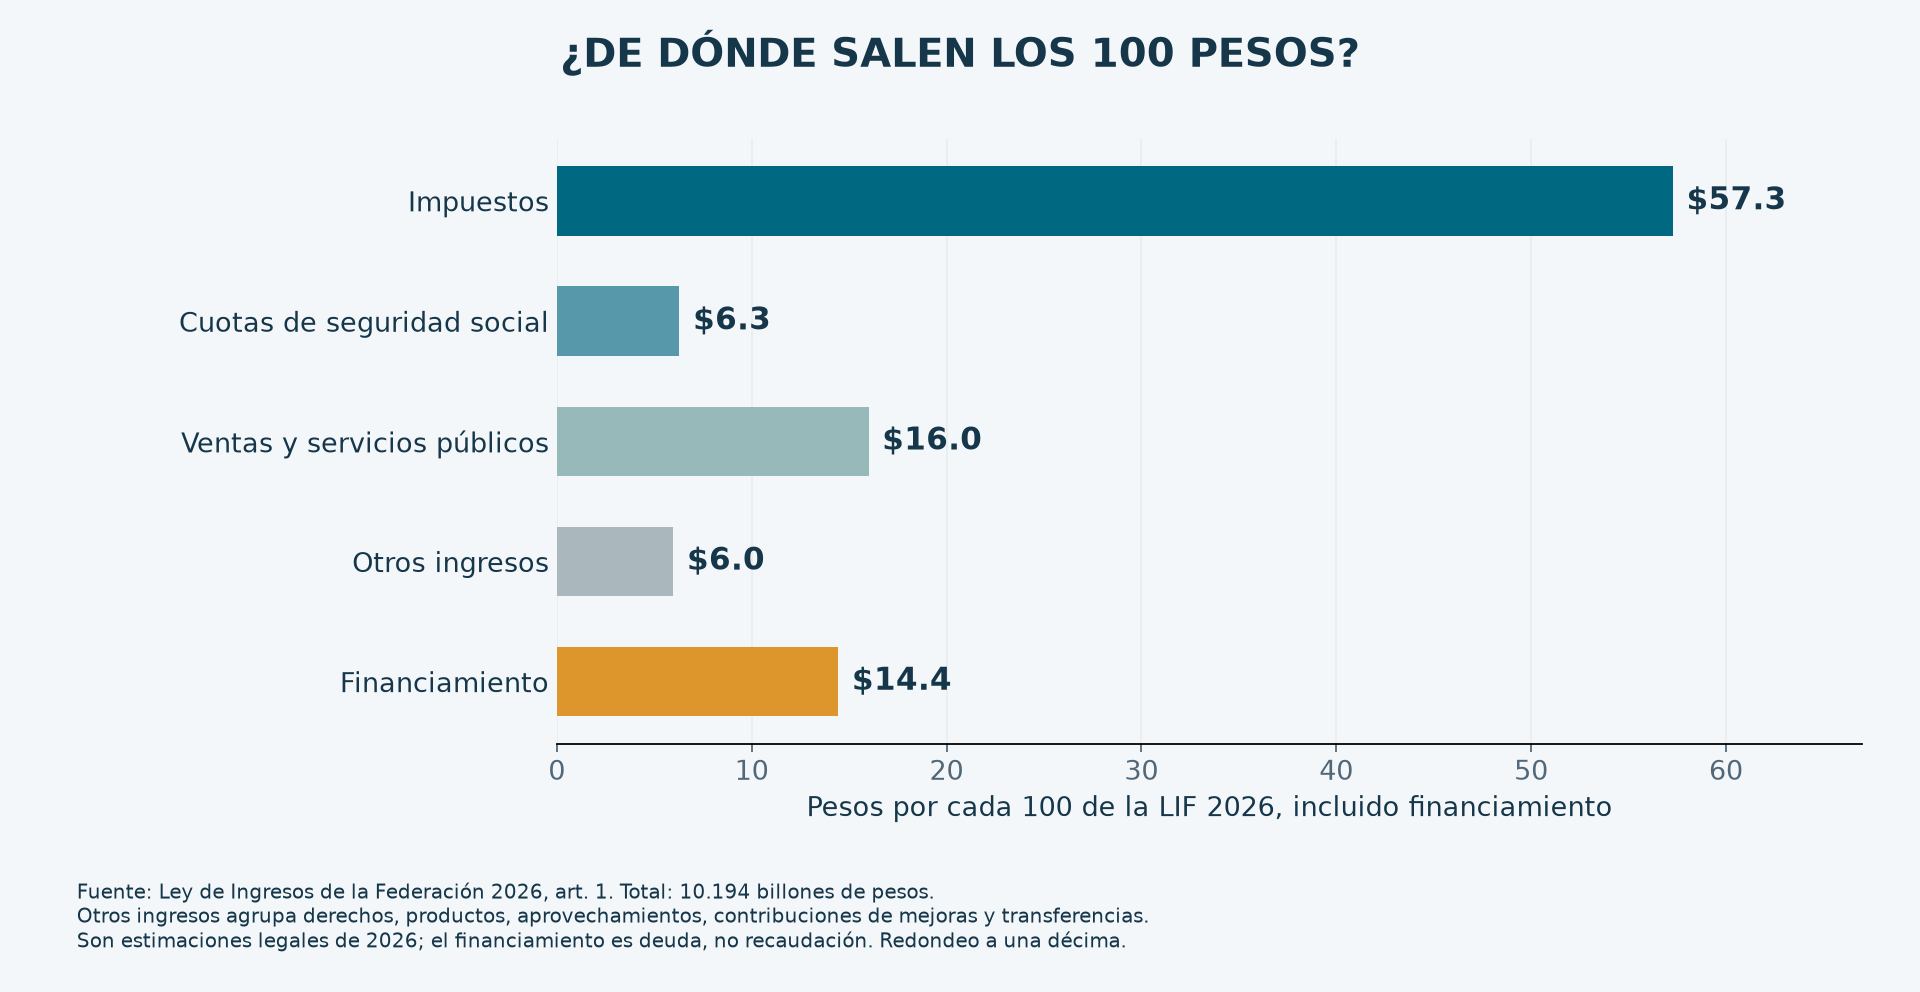
En 2026, la Ley de Ingresos contempla un total de 10.194 billones de pesos, incluido financiamiento. De ese monto, 5.839 billones corresponden a impuestos y 1.473 billones a ingresos derivados de financiamientos. En la escala usada en México, un billón es un millón de millones. Son montos previstos en la ley; su recaudación efectiva se conoce conforme avanza el año. 1
Primero: el presupuesto es un plan de ingresos y gastos
El presupuesto nace de decisiones públicas: qué servicios se ofrecerán, qué obligaciones deben pagarse y cuánto se estima recaudar. Hacienda prepara el Paquete Económico con supuestos sobre crecimiento, inflación, petróleo y tasas de interés. La Ley de Ingresos establece las fuentes y montos estimados de recursos; el Presupuesto de Egresos de la Federación autoriza su destino. Los ingresos se discuten en ambas cámaras y el gasto lo aprueba la Cámara de Diputados. 3
Una autorización de gasto no garantiza que el dinero se ejerza completo ni que se logre el objetivo. Para seguir la ruta hay que comparar lo aprobado, sus modificaciones, lo efectivamente gastado y las metas alcanzadas. La Cuenta Pública y la fiscalización ayudan a reconstruir ese recorrido. 15
¿De dónde viene el dinero?
- Impuestos. El ISR grava ingresos y utilidades; el IVA, actos de consumo sujetos al impuesto; el IEPS, determinados productos y servicios. Son la fuente principal.
- Cuotas de seguridad social. Aportaciones vinculadas con los sistemas de protección de trabajadores y sus familias.
- Ventas y servicios de entidades públicas. Incluyen ingresos propios de empresas y organismos. Vender electricidad o combustibles genera ingresos, pero también implica costos de operación.
- Otros ingresos. Derechos por servicios o aprovechamiento de bienes públicos, productos, aprovechamientos y transferencias previstas en la ley.
Estas fuentes tienen reglas y destinos distintos. Por ejemplo, el ingreso por una venta de una empresa pública no equivale a una utilidad libre para cualquier programa. La clasificación de la Ley de Ingresos permite identificar cada origen antes de sumar el total. 2
¿Qué hace el gobierno cuando no alcanza?
La diferencia entre gasto e ingresos —sin contar la deuda como recaudación— se llama déficit. El gobierno puede cubrirla con financiamiento, usar recursos disponibles conforme a la ley o reducirla mediante mayores ingresos y ajustes de gasto. Las opciones tienen costos diferentes y pueden combinarse.
| Opción | Cómo obtiene margen | Qué debe valorarse |
|---|---|---|
| Cobrar mejor | Reducir evasión, mejorar aduanas y facilitar el cumplimiento. | Cuánto ingreso adicional es permanente y cuánto cuesta recaudarlo. |
| Modificar impuestos | Cambiar tasas, bases o beneficios fiscales mediante reformas. | Quién termina pagando, efectos sobre actividad y distribución. |
| Ampliar la base económica | Más actividad y formalización pueden generar mayor recaudación. | El crecimiento tarda y no sustituye el diseño tributario. |
| Mejorar ingresos públicos | Elevar eficiencia, cobro o rentabilidad de servicios y empresas. | Los ingresos brutos deben contrastarse con sus costos y apoyos fiscales. |
| Contratar deuda | Recibir dinero hoy a cambio de pagos futuros. | Intereses, plazo, moneda, uso del crédito y capacidad de pago. |
| Usar activos o fondos | Disponer de ahorros o vender activos cuando la ley lo permita. | Son recursos finitos; no sostienen indefinidamente un gasto recurrente. |
| Revisar el gasto | Eliminar desperdicios, reasignar o reducir erogaciones. | Ahorrar no es lo mismo que debilitar servicios o posponer mantenimiento. |
La OCDE identifica una combinación de mejor administración tributaria y ampliación de ingresos para atender las necesidades mexicanas. La elección concreta requiere estudiar sus efectos: cobrar más a quienes ya cumplen, ampliar contribuyentes y retirar un beneficio fiscal no son medidas equivalentes. 9
Pedir prestado: quién pone el dinero y qué recibe
El gobierno coloca títulos como Cetes y bonos en los mercados. Los compran ahorradores, fondos, bancos, aseguradoras e inversionistas nacionales o extranjeros. Quien compra entrega recursos y recibe un compromiso de pago conforme al instrumento. Parte del financiamiento también puede proceder de créditos contratados con instituciones financieras. Los plazos, las tasas y la moneda determinan el costo y el riesgo. 6
Aquí conviene distinguir tres cosas: el déficit es un faltante durante un periodo; la deuda es el saldo de obligaciones acumuladas; y los intereses son parte del costo de mantener ese financiamiento. Además, renovar deuda que vence genera colocaciones sin que todo ese monto sea dinero nuevo para gastar. El indicador amplio de necesidades de financiamiento se denomina Requerimientos Financieros del Sector Público, RFSP.
El endeudamiento puede financiar inversión o ayudar a enfrentar una caída temporal de ingresos. Si se usa de forma persistente sin fortalecer la capacidad de pago, los intereses absorben más recursos de los presupuestos siguientes. En México, el gobierno tampoco puede ordenar a Banxico que imprima dinero para cubrir su gasto: la autonomía del banco central impide obligarlo a conceder financiamiento. 7
México: recaudación baja y obligaciones que compiten por espacio
La comparación internacional da una primera medida del margen fiscal. Con datos de 2024, la OCDE sitúa la recaudación mexicana en 18.3% del PIB, frente a un promedio del grupo de 34.1%; México ocupa el último lugar entre sus 38 miembros. La medición incluye al gobierno general y contribuciones obligatorias de seguridad social. Por eso no debe compararse directamente con el indicador de impuestos federales de Hacienda ni leerse como la tasa individual que paga una persona. 8
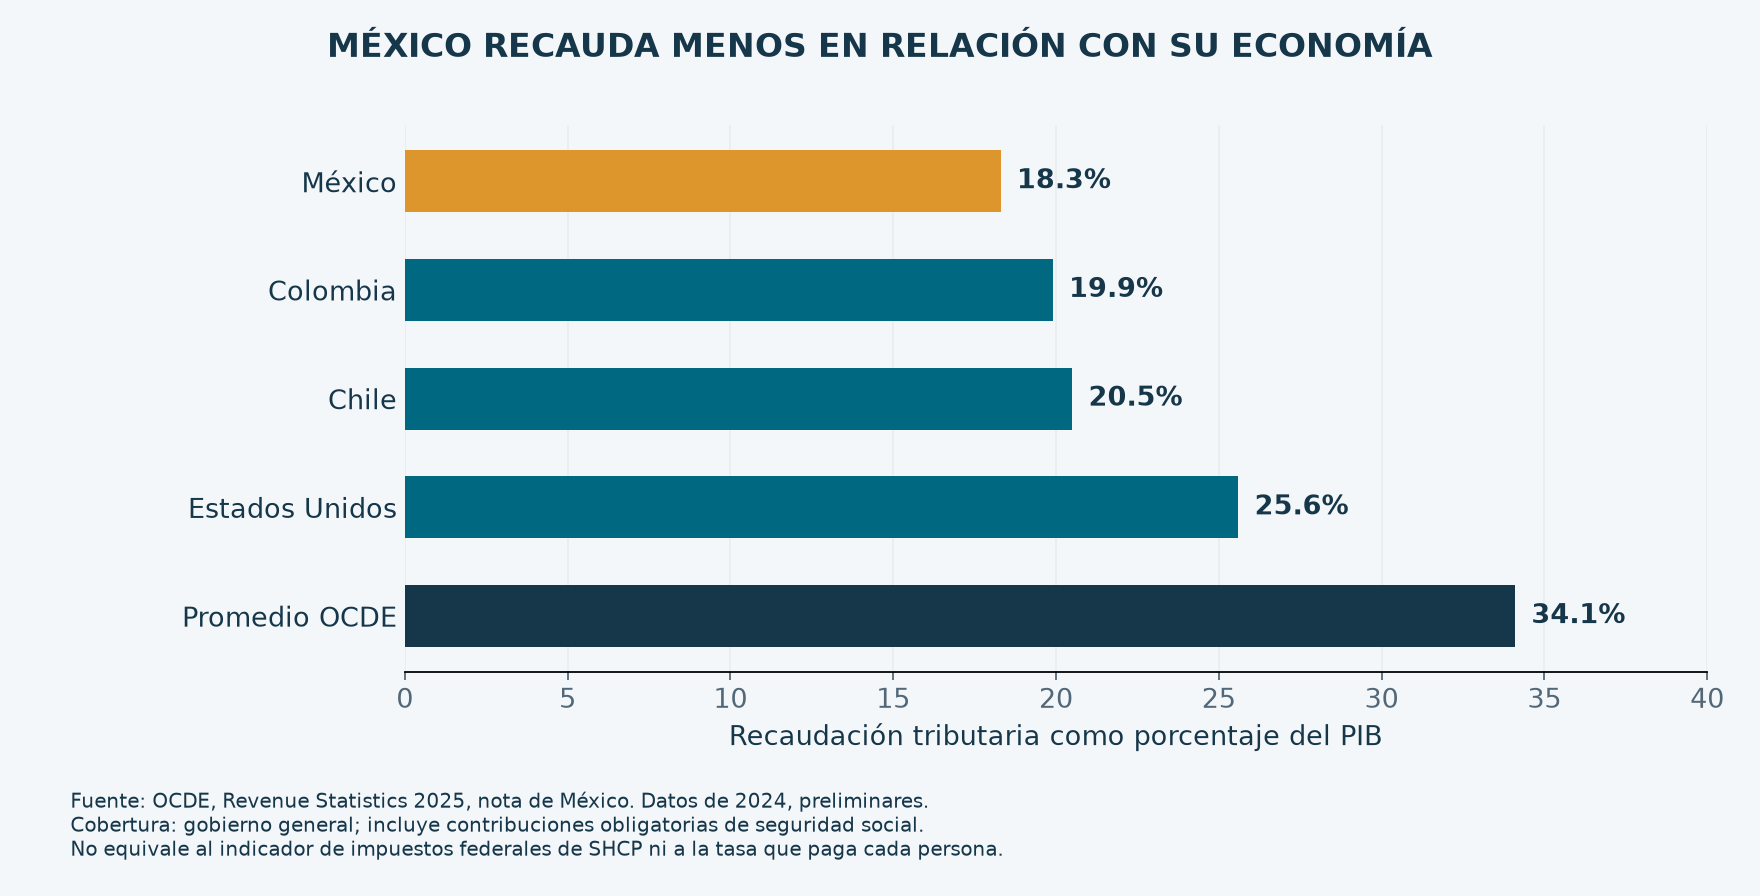
El diagnóstico tiene dos lados: hay capacidad de ampliar ingresos y también una obligación de demostrar que se utilizan bien. El espacio fiscal depende de crecimiento, costos financieros, compromisos existentes y confianza de quienes financian al país. Un porcentaje de deuda aislado no basta para determinar si las finanzas son sostenibles.
Las cifras anteriores corresponden al mismo indicador amplio de deuda, pero a fechas y estados distintos: un dato mensual observado y dos cierres proyectados. No deben presentarse como aumentos ya consumados. El reporte de agosto señala una composición mayoritariamente en moneda nacional, a tasa fija y de largo plazo; eso reduce ciertos riesgos financieros, aunque no elimina los pagos futuros. 10, 11
Para 2027, Hacienda plantea RFSP de 3.9% del PIB, frente al 4.1% estimado para 2026. Reducir el déficit puede coexistir con una deuda mayor: todavía hay un faltante que financiar y el saldo también cambia con el tipo de cambio, la actividad económica y otros ajustes. Al corte de este artículo, las cifras de 2027 pertenecen al proyecto y sus estimaciones, no a una Cuenta Pública ejercida. 11
¿A dónde se va la mayor parte del presupuesto?
Para contestarlo sin mezclar categorías, usaremos el PEF 2026 aprobado. El gasto programable suma aproximadamente 7.095 billones de pesos: financia funciones, servicios y programas. El resto incluye participaciones a estados y municipios, costo financiero y adeudos de ejercicios anteriores. La gráfica combina ambas partes sin sumar dos veces las transferencias entre instituciones. 4, 5
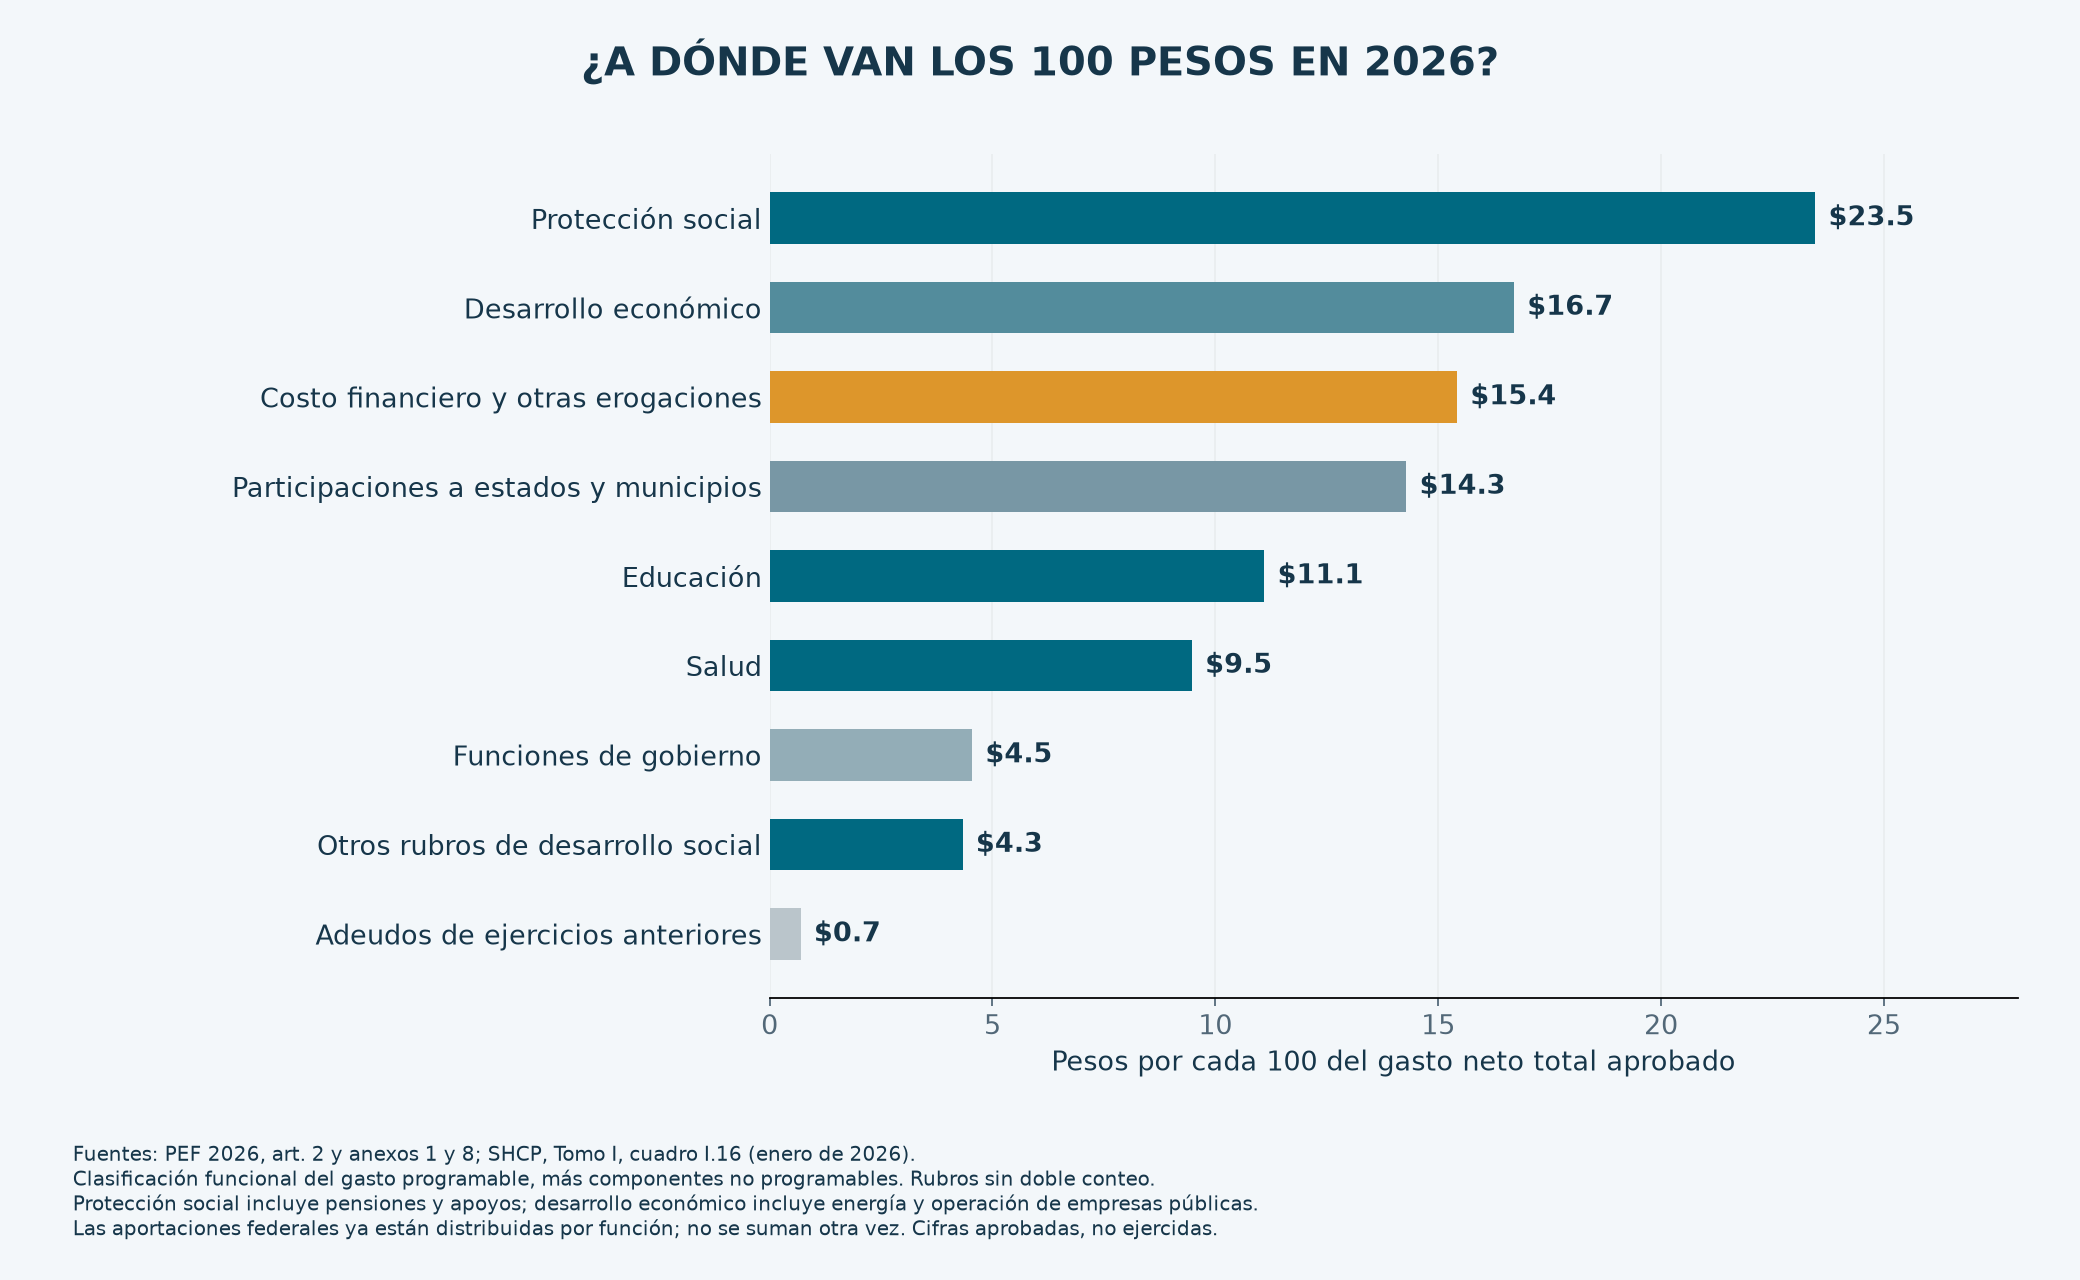
El conjunto de desarrollo social concentra alrededor de 69.5% del gasto programable y 48.4% del gasto neto total. Su mayor función es protección social; también incluye educación, salud, vivienda y otros servicios. “Desarrollo social” no equivale exclusivamente a transferencias en efectivo. Por su parte, desarrollo económico incorpora energía, transporte y otras actividades, incluida operación de empresas públicas; tampoco equivale íntegramente a obra nueva. 5
Las participaciones son recursos que reciben los gobiernos locales para administrar dentro de sus atribuciones. Las aportaciones, con destinos específicos, ya aparecen repartidas entre funciones como educación y salud. Sumarlas nuevamente a esos rubros inflaría el total. Las obligaciones de pensiones, los servicios que requieren personal y los intereses también limitan cuánto puede reasignarse de un año a otro. 16
Sólo el costo financiero y otras erogaciones del anexo 8 suman cerca de 1.572 billones de pesos: unos $15.4 por cada $100 del gasto aprobado. La cifra incorpora Gobierno Federal, empresas públicas y apoyos a ahorradores y deudores previstos en ese anexo. Es una medida del peso de obligaciones financieras, no una prueba de que toda esa cantidad pueda eliminarse con una decisión administrativa. 4
¿Se han obtenido resultados? Hay avances medibles y pendientes importantes
Sí existen mejoras observadas, junto con rezagos. Entre 2018 y 2024, la pobreza multidimensional pasó de 41.9% a 29.6%. En el mismo periodo, la carencia de acceso a servicios de salud pasó de 16.2% a 34.2%, aunque bajó respecto del 39.1% de 2022. El rezago educativo pasó de 19.0% a 18.6%. Estas trayectorias describen dimensiones distintas del bienestar y no permiten dar una sola calificación a todo el gasto público. 12
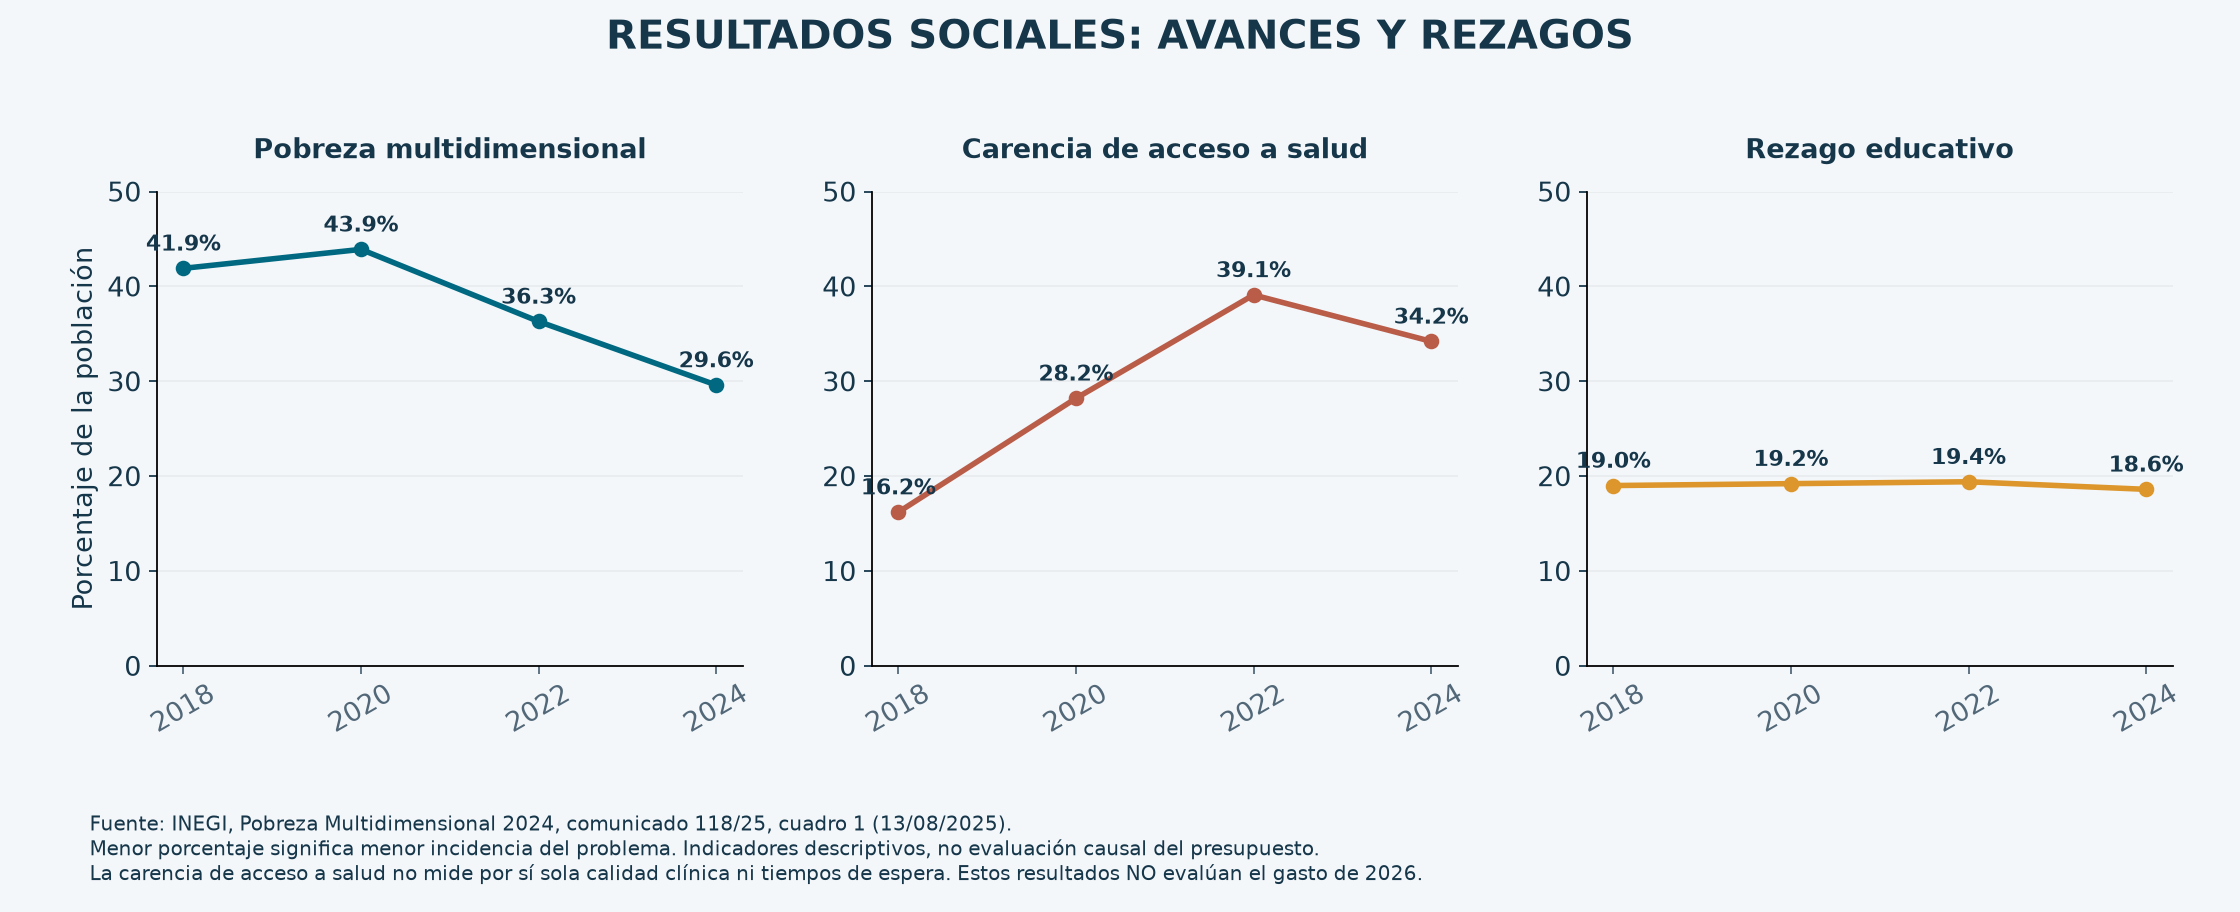
Las transferencias sí tienen una contribución identificable en la medición del ingreso. En un ejercicio de INEGI que resta las transferencias de programas sociales al ingreso reportado, la pobreza de 2024 habría sido 32.8%, frente al 29.6% observado. Es una simulación contable manteniendo lo demás constante: no estima todas las reacciones de los hogares ni demuestra que los programas expliquen por sí solos la reducción de pobreza. También intervienen salarios, empleo y otras fuentes de ingreso. 13
El gasto más reciente debe examinarse con otro reloj. Hacienda reporta que de enero a agosto de 2026 el gasto en desarrollo social creció 8.4% real anual y el de salud 14.3%. Eso muestra recursos ejercidos, no prueba por sí solo mejores consultas, abasto de medicamentos o aprendizaje. Para esas conclusiones se necesitan indicadores de servicio y evaluaciones específicas. 10
La evaluación también cambia según el destino del dinero. Una pensión debe analizarse por cobertura, suficiencia y efecto sobre el ingreso; una escuela, por permanencia y aprendizaje; una obra, por costo final, uso, mantenimiento y beneficio social; una empresa pública, por servicio, costos y necesidad de apoyos. Las auditorías de desempeño revisan precisamente eficacia, eficiencia y economía. Un presupuesto mayor puede ayudar a alcanzar metas, pero su éxito requiere comprobar qué cambió para sus usuarios. 14
La pregunta que debe acompañar a cada peso adicional
Cuando los impuestos no alcanzan, el gobierno puede recurrir a deuda, otras fuentes de ingreso o ajustes de gasto. La decisión razonable depende de para qué necesita los recursos, cuánto costará obtenerlos y si puede sostener los compromisos futuros. Para México, ampliar el margen exige recaudar mejor, priorizar obligaciones y comprobar resultados. La evidencia disponible muestra reducción de pobreza y transferencias relevantes, junto con carencias persistentes en servicios: financiar el presupuesto y convertirlo en bienestar son dos tareas que deben evaluarse juntas.
Fuentes y datos para consultar
1. Ley de Ingresos de la Federación 2026, artículo 1
3. Canal del Congreso · Integración y aprobación del Paquete Económico 2026
4. PEF 2026 · Artículo 2, anexos 1 y 8, publicado en el DOF
5. SHCP · PEF 2026, Tomo I, cuadro I.16: análisis funcional del gasto programable, pp. 1, 3–5
6. Banco de México · El mercado de valores gubernamentales: financiamiento y deuda
7. Banco de México · Preguntas frecuentes: autonomía y reservas internacionales
8. OCDE · Revenue Statistics 2025: México, datos comparables de 2024
9. OCDE · Estudio económico de México 2026: ingresos y necesidades de gasto
10. SHCP · Finanzas públicas y deuda a agosto de 2026, comunicado 78, 30/09/2026
11. SHCP · Criterios Generales de Política Económica 2027: resumen de estimaciones y estrategia fiscal
12. INEGI · Pobreza Multidimensional 2024, comunicado 118/25, cuadro 1
14. ASF · Acerca de la fiscalización y las auditorías de desempeño
15. ASF · Preguntas frecuentes sobre la revisión de recursos públicos federales